
Crédito para motos a reportados: tu herramienta, al día
Si la moto es con lo que te ganas el día, un pinchazo o un SOAT vencido te frena. Con el crédito para motos a reportados solicitas desde el celular aunque tengas un reporte: evaluamos tu información completa y lo que puedes pagar hoy.
- Solicitas aunque estés reportado
- Desde el celular, 24/7
- Sin codeudor
 Disponible 24/7
- Solicitas desde el celular
- Evaluamos más que tu reporte
- Sin codeudor ni fiador
- Tu monto crece si pagas a tiempo
Un crédito pequeño para que la moto no pare
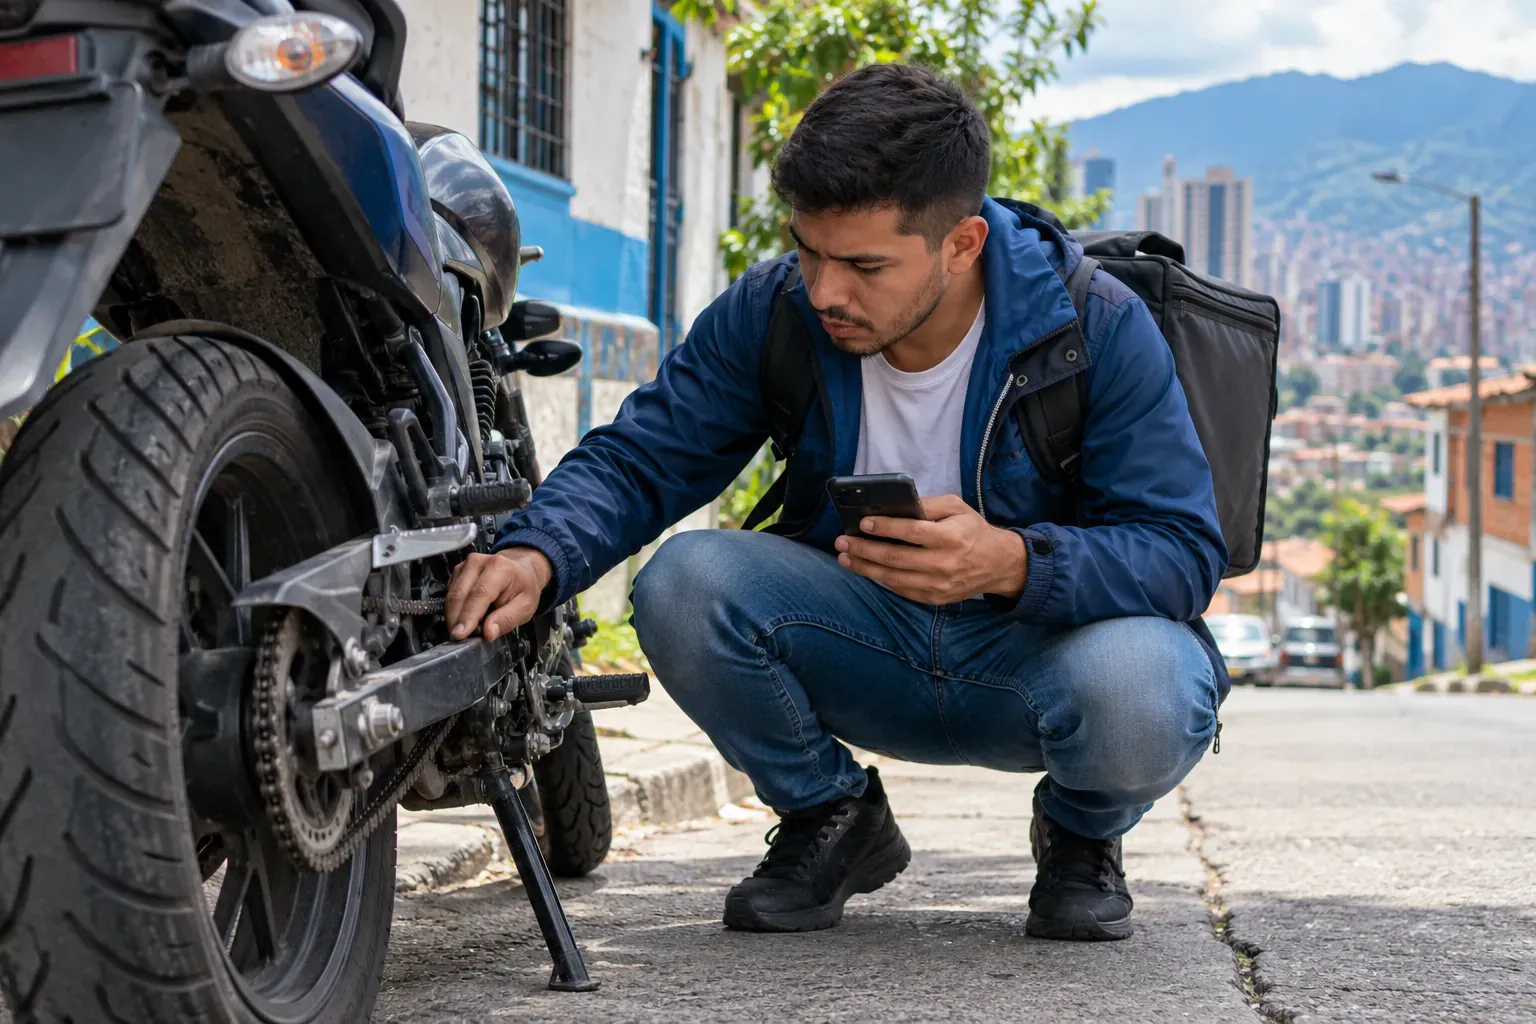
Para muchos domiciliarios, mensajeros y personas que se mueven a diario por la ciudad, la moto es la herramienta de trabajo. El crédito para motos a reportados de RapiCredit no sirve para comprar una moto: es un préstamo de libre inversión que va desde $200.000 y puede crecer hasta $1.000.000 si pagas a tiempo. Sirve para mantenerla andando: el SOAT, unos repuestos, las llantas o el mantenimiento.
Tener un reporte no te cierra la puerta para solicitar. El modelo analiza tu información completa y tu capacidad de pago actual, pero no podemos prometerte la aprobación. Si no tienes reportes, mira también el crédito para motos.
Gastos que te mantienen rodando
Lo que suele pedir una moto que trabaja todos los días.
-
SOAT vigente
Circular sin SOAT te expone a una multa y a que inmovilicen la moto, y una moto quieta es un día sin ingresos.
-
Llantas y frenos
Las llantas lisas y las pastillas gastadas son un riesgo en la vía, sobre todo con lluvia y con carga.
-
Repuestos y taller
El kit de arrastre, la batería o el cambio de aceite que ya se pasó de kilometraje.
Tu crédito para la moto en 4 pasos
-
Crea tu cuenta
Regístrate con tus datos como aparecen en la cédula.
-
Completa tu solicitud
Información básica, financiera y laboral. Toma pocos minutos.
-
Recibe tu respuesta
Nuestro modelo decide en minutos: aprobado o no.
-
Recibe tu dinero
Si quedas aprobado, desembolsamos a la cuenta que inscribas.
El tiempo de desembolso puede variar según la demanda y los tiempos de tu banco.
Tu monto crece contigo
Tu primer crédito empieza desde $200.000. Y esto es solo el comienzo: pagando a tiempo y construyendo tu historial con nosotros, desbloqueas montos mayores, hasta $1.000.000.
Consejos si estás reportado y trabajas en moto
Cómo reconstruir tu historial después de un reporte
El reporte negativo no es para siempre: por ley, se mantiene el doble del tiempo que duró la mora, con un máximo de cuatro años desde que pagas. Pero ese conteo solo empieza cuando saldas la deuda, así que ese es el primer paso.
- Pon al día la obligación en mora o pide un acuerdo de pago.
- Paga tus obligaciones nuevas en la fecha, incluso las pequeñas.
- Pide montos que puedas cubrir sin apretar la semana.
Te lo explicamos a fondo en la guía de préstamos a reportados.
Calcula lo que te cuesta tener la moto parada
Antes de pedir, compara dos números: lo que dejas de ganar por cada día sin moto y lo que te cuesta el crédito. Si un arreglo te devuelve a trabajar mañana, el préstamo puede tener sentido. Si el gasto puede esperar a tu próximo ingreso sin frenarte, mejor espera.
Pide la cotización en el taller antes de solicitar y pide solo esa cifra. Así sabes exactamente cuánto necesitas y no te endeudas de más.
Ofertas que debes rechazar
Si te piden plata antes de prestarte, desconfía
En grupos de mensajería y redes circulan ofertas de crédito para motos a reportados que piden un pago previo por estudio, seguro o desbloqueo. RapiCredit no cobra por adelantado, no tiene intermediarios, no aprueba créditos por redes sociales y nunca te pide claves. Si alguien lo hace a nombre nuestro, escríbenos a ayuda@rapicredit.com.
Solo necesitas esto
Sin codeudor, sin fiador y sin ir a una oficina en tu día de trabajo.
- Ser colombiano y mayor de edad (18+)
- Tener una cuenta bancaria activa a tu nombre
- Un celular y un correo electrónico
Solo desembolsamos a cuentas a nombre de la persona que solicita. Así te protegemos de suplantaciones y fraudes.
Que el crédito no te quite la ganancia
Pide lo que cuesta el arreglo y elige una fecha de pago en la que ya hayas cobrado. Si la semana sale floja y no llegas, solicita ampliar el plazo o pregunta por la renegociación antes de atrasarte. Y si te va bien, haz un pago anticipado y paga menos, sin penalidad.
También te puede interesar
Que la moto siga trabajando contigo
Solicita en minutos y recibe una respuesta rápida.
La aprobación está sujeta al análisis de tu información y capacidad de pago.