
El aval de tu crédito: qué es y cómo decidir
El aval es un servicio opcional que respalda tu crédito. Si no lo tomas, tu crédito necesita otra garantía. Te explicamos los dos caminos sin rodeos, para que elijas el que mejor te funcione.
Antes de firmar tu crédito, en el resumen ves un servicio llamado aval, con su valor por separado. Es opcional, y es normal que te preguntes para qué sirve y qué pasa si no lo tomas. La respuesta corta: tu crédito necesita una garantía, y el aval es una forma de tenerla. Si prefieres no tomarlo, puedes presentar otra garantía por un proceso físico. Aquí te explicamos los dos caminos con sus requisitos, tiempos y costos, para que decidas con calma.
Qué es el aval y para qué sirve
El aval es un respaldo que presta un tercero avalista: si el crédito no se paga, ese tercero responde ante RapiCredit. A cambio, cobra por el servicio. Para ti, la diferencia práctica es que no tienes que buscar a una persona que firme contigo ni reunir certificados de nadie más.
El aval no cambia tu compromiso: la deuda sigue siendo tuya. Si te atrasas, se causan intereses de mora y gastos de cobranza, y puede haber un reporte en centrales de riesgo. Lo que cambia es quién respalda el crédito frente a RapiCredit.
Por qué el aval es opcional y dónde lo ves
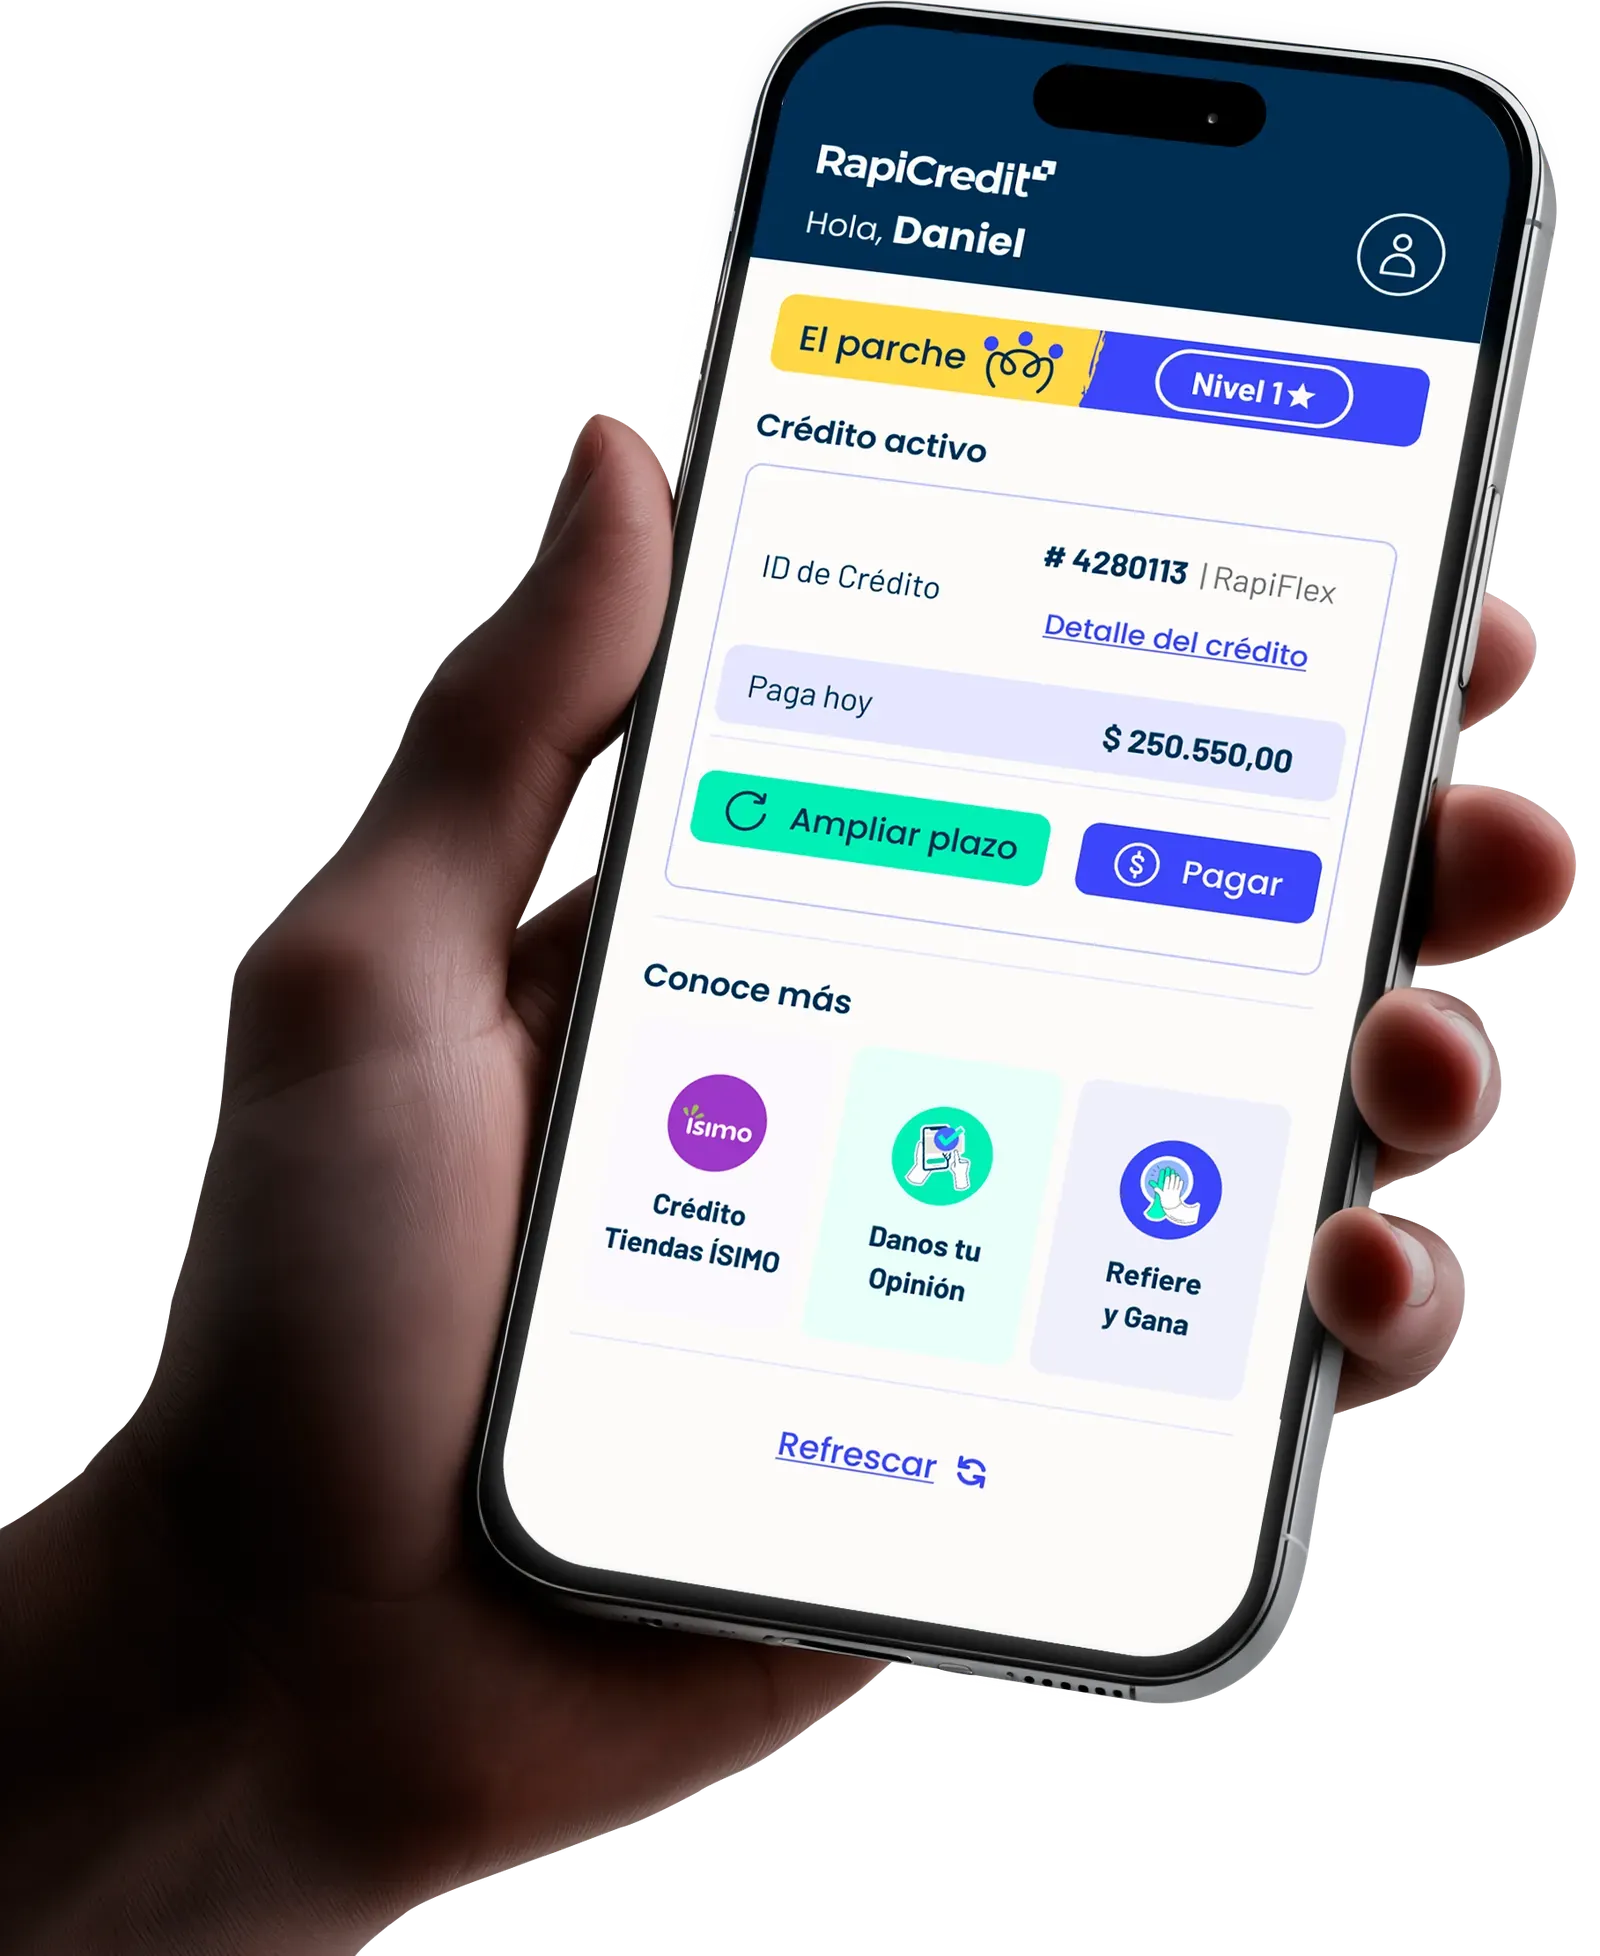
Cuando tu solicitud es aprobada, el resumen te muestra el monto, el valor total, la fecha de pago y los servicios opcionales, cada uno con su valor. Ahí aparece el aval. No publicamos su valor en esta página porque depende de cada crédito: lo ves en tu propio resumen antes de aceptar.
Que sea opcional quiere decir que puedes no tomarlo. Lo que no es opcional es la garantía: todo crédito necesita una. Si no eliges el aval, la garantía la aportas tú por otro medio. No tienes que decidir con afán; si algo no te queda claro, pregunta antes de firmar.
Qué pasa si no tomas el aval
Si decides no tomar el aval, tu crédito sigue por un proceso físico en el que presentas otra garantía. Puedes respaldarlo de una de estas formas:
| Garantía | En qué consiste |
|---|---|
| Codeudor con finca raíz | Una persona que firma como codeudor solidario y tiene un inmueble libre de hipoteca. Responde por la deuda si tú no pagas. |
| Póliza, fianza o aval externo | Una garantía que tomas por tu cuenta con otra entidad legalmente constituida, con RapiCredit como beneficiario. |
Además de la garantía, envías firmados y notariados los documentos de tu crédito. Por eso este camino toma más tiempo y tiene costos propios de copias, certificados, notaría y envío.
Documentos que necesitas sin el aval
Todos deben estar diligenciados y notariados.
Tus documentos
- Copia de tu cédula de ciudadanía, autenticada.
- Contrato de mutuo diligenciado y firmado.
- Poder diligenciado y firmado.
- Términos y condiciones aceptados con tu firma.
Si la garantía es un codeudor
- Fotocopia de la cédula del codeudor.
- Certificado de tradición del inmueble del codeudor, con máximo 30 días de expedido.
- Certificaciones laborales del codeudor solidario.
- Certificado de ingresos del codeudor, expedido por un contador.
- Pagaré y carta de instrucciones, diligenciados y notariados.
Si la garantía es una póliza, fianza o aval externo
- El documento que la respalda, tomado por ti con una entidad legalmente constituida.
- Como beneficiario debe figurar Compañía de Créditos Rápidos S.A.S. – RapiCredit, NIT 900.564.668-4.
Antes de empezar, pide los formatos y las instrucciones vigentes por los canales oficiales, como ayuda@rapicredit.com, para no hacer trámites de más.
Envío, plazos y evaluación
- Reúne todo lo de la lista anterior, ya notariado.
- Envíalo en los 3 días hábiles siguientes por una empresa de envíos certificada.
- Como remitente, pon tu nombre completo, tu número de cédula y tu teléfono.
- Como destinatario, pon Compañía de Créditos Rápidos S.A.S., Carrera 29 # 75A - 26, Bogotá D.C., con el asunto «Proceso manual solicitud del crédito».
- Espera la evaluación. Puede tomar hasta 5 días hábiles desde que llegan los documentos. Después te contactamos para seguir con el desembolso.
Recibir no es aprobar
Enviar los documentos no significa que la garantía quede aceptada. RapiCredit evalúa los documentos y la garantía antes de desembolsar.
Con aval o sin aval: cómo se comparan
| Aspecto | Con aval | Sin aval |
|---|---|---|
| Quién respalda | Un tercero avalista. | Un codeudor con finca raíz, o una póliza o fianza que tú tomas. |
| Trámite | En línea, dentro de la plataforma. | Físico: notaría y envío certificado. |
| Tiempo | Sin trámites adicionales de garantía. | Hasta 3 días hábiles para enviar y hasta 5 de evaluación. |
| Costos | El valor del aval, visible en tu resumen. | Copias, certificados, notaría, envío y, si aplica, el costo de la póliza. |
| A quién involucras | Solo a ti. | Al codeudor, que responde por tu deuda si no pagas. |
Una forma práctica de decidir: suma lo que te costaría el camino físico y compáralo con el valor del aval de tu resumen. Piensa también en cuándo necesitas el dinero y en si quieres comprometer a otra persona. Las dos opciones son válidas y la decisión es tuya.
Ten en cuenta que el aval y la firma electrónica son servicios distintos. Si tomas el aval pero no la firma electrónica, igual firmas tu contrato en papel; te lo explicamos en la guía de la firma electrónica.
Lo que conviene revisar antes de decidir
- Lee el resumen completo: el valor total, la fecha de pago y cada servicio opcional.
- Si piensas en un codeudor, habla con esa persona con tiempo y explícale que responde por la deuda.
- Si eliges una póliza, verifica que la entidad esté legalmente constituida y que RapiCredit figure como beneficiario.
- Pide solo lo que puedes pagar. Si después no llegas a la fecha, revisa la ampliación de plazo o la renegociación. Si te sobra dinero, el pago anticipado no tiene penalidad.
Desconfía de los atajos
El aval de RapiCredit solo aparece en tu resumen, dentro de la plataforma oficial. No cobramos por adelantado para aprobar, no trabajamos con intermediarios ni con grupos de redes sociales y nunca pedimos claves. Si alguien te ofrece prestarte su nombre como codeudor o venderte una garantía a cambio de un pago, es fraude.
Esta guía es informativa y no reemplaza asesoría legal. Las condiciones del aval o de cualquier otra garantía se confirman en tu resumen y en tu contrato.
Guías relacionadas
-
 Servicios opcionales
Firma electrónica y proceso físico
Cómo firmas tu contrato desde el celular o con documentos notariados.
-
 Sin codeudor
Préstamos sin codeudor
La diferencia entre codeudor, fiador y aval, explicada sin enredos.
-
 Producto
Cómo funciona RapiCredit
Cada etapa del crédito, de la solicitud al último pago.
Tu crédito, con la garantía que elijas
El aval es opcional y ves su valor antes de firmar. Si prefieres otra garantía, el proceso físico te espera con pasos y plazos claros.