
La sostenibilidad se demuestra.
Una lectura integral de nuestra gestión económica, ambiental y social, organizada en el mismo recorrido editorial del documento fuente y con cada capítulo disponible como menú desplegable.
RAPICREDIT
Contenido en orden editorial
Una lectura conectada de nuestra gestión económica, ambiental y social.
Despliega cada bloque para consultar el texto completo, las tablas, las figuras, los casos de impacto.
Apertura editorialAcerca de este informe
RapiCredit publica por primera vez su Informe de Sostenibilidad, dando cuenta de su desempeño económico, ambiental y social durante el período enero–diciembre 2025, bajo los lineamientos de los Estándares GRI 2021. Este documento está dirigido a fondos de inversión de impacto, reguladores, aliados estratégicos y al público en general.
Punto de contacto
Punto de contactoStephanie Gómez | VP Legal y Asuntos Corporativos | sgomez@rapicredit.com
Luisa Chaves | Coordinadora de Sostenibilidad | lchaves@rapicredit.com
CAPÍTULO 01Gobernanza e Identidad Institucional5 apartados
Gobernar bien es la primera forma de ser sostenible. En RapiCredit, la integridad, la transparencia y la rendición de cuentas no son principios decorativos: son el ADN de cada decisión que tomamos.
Subcapítulo 011.1 Identidad y Perfil Organizacional
¿Quiénes somos?
RapiCredit (Compañía de Créditos Rápidos S.A.S.) es una fintech colombiana fundada en 2014, especializada en crédito digital inclusivo. Operamos en Colombia —con sede principal en Bogotá y presencia en Medellín— y ponemos la tecnología al servicio de quienes el sistema financiero tradicional ha dejado atrás.
Nuestra razón de serAcompañar a las personas con soluciones financieras que les permitan mejorar sus realidades. Objetivo estratégicoHacer posible para las personas el acceso a soluciones financieras digitales de manera confiable, rápida y flexible. AspiraciónConsolidarnos como la Fintech multilatina líder en soluciones financieras seguras e innovadoras, promoviendo un crecimiento inclusivo y sostenible. |
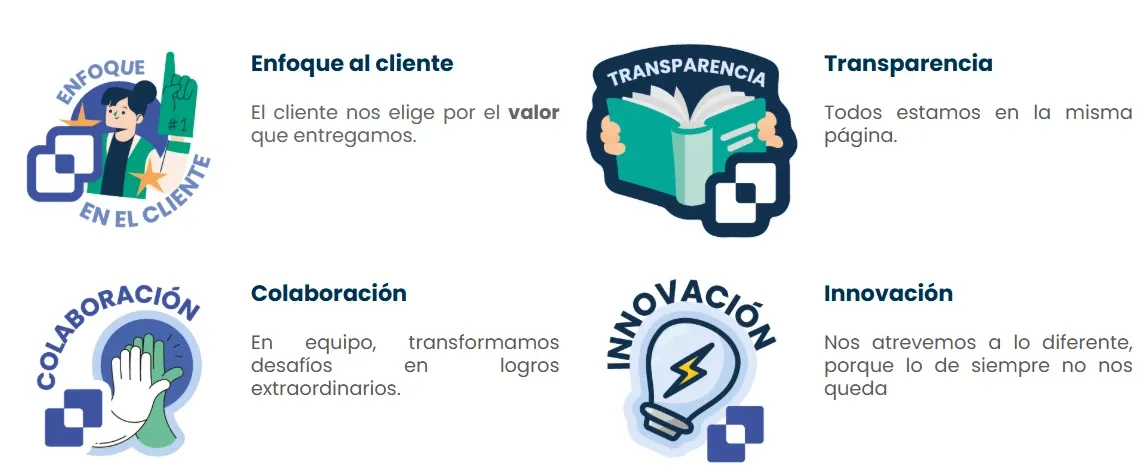
Nuestros Valores
Actividades, Productos y Servicios (GRI 2-6)
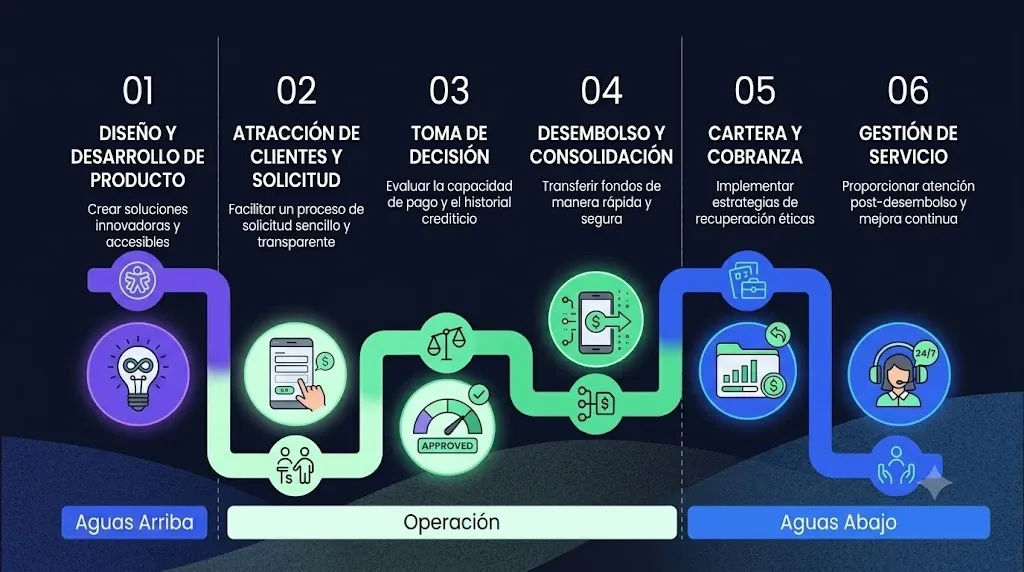
RapiCredit opera en el sector fintech de crédito digital. Nuestras actividades abarcan el diseño y operación de plataformas web y aplicaciones móviles para la solicitud de crédito en línea; la evaluación automatizada de solicitudes mediante modelos de scoring propios basados en datos; la gestión integral del ciclo del crédito —desde la solicitud hasta el recaudo—; y la integración con billeteras electrónicas, plataformas de pagos y comercios. El modelo de negocio está fundamentado en la capacidad de analizar información alternativa para evaluar el riesgo de clientes que no tienen historial crediticio convencional, lo que constituye nuestra principal ventaja competitiva y nuestra contribución más directa a la inclusión financiera.
Atendemos principalmente a personas naturales con necesidades de liquidez inmediata, trabajadores independientes o informales, y consumidores de estratos medios y bajos que requieren créditos de bajo monto y corto plazo. Este segmento ha sido históricamente subatendido por la banca tradicional, y es precisamente donde RapiCredit genera su mayor impacto social: no como un producto de conveniencia, sino como una puerta de entrada al sistema financiero formal.
Cadena de Valor (GRI 2-6b)
Estructura de Gobernanza (GRI 2-12, 2-13, 2-14)
La gestión de los impactos de RapiCredit sobre la economía, el medio ambiente y las personas recae en la Vicepresidencia Legal y de Asuntos Corporativos, integrante del Comité Ejecutivo y máxima expresión de la Alta Dirección en materia ESG. Desde este nivel, se delega y coordina la implementación de los programas de sostenibilidad con los líderes de proceso y los equipos involucrados en cada dimensión de la operación.
La revisión y aprobación de la información contenida en este reporte —y de sus temas materiales— se realiza a través del Comité del Reporte de Sostenibilidad, un espacio deliberativo integrado por líderes de proceso. Este Comité garantiza la veracidad de los datos mediante una validación técnica progresiva en las fases de planeación, recolección y consolidación, culminando con la autorización oficial de la Alta Dirección para su publicación formal.
La Junta Directiva, por su parte, supervisa la eficacia de los sistemas de gestión de la organización, incluidos los procesos de debida diligencia orientados a identificar, prevenir y mitigar riesgos e impactos relevantes para la operación. Esta supervisión se ejerce a través de la Revisión por la Dirección, un mecanismo de evaluación periódica —con frecuencia mínima anual— que analiza el desempeño del sistema de gestión, los resultados de auditorías internas y externas, el avance de las acciones correctivas, el cumplimiento de políticas y controles internos, y la evolución de los riesgos organizacionales. Con base en sus conclusiones, la Junta puede emitir lineamientos, aprobar planes de mejora y fortalecer los mecanismos de control, asegurando así el fortalecimiento continuo de la gestión institucional.
Período de Reporte (GRI 2-3)
Este informe cubre todas las operaciones durante el período enero a diciembre de 2025, coincidiendo con el período de reporte financiero. Los informes de sostenibilidad se publicarán con frecuencia anual.
Fecha de publicación: pendiente de confirmación por Sostenibilidad | GRI 2-3c
Volver al inicio ↑Subcapítulo 021.2 Materialidad y Grupos de Interés
Para determinar los temas prioritarios de este primer informe, realizamos un diagnóstico interno enfocado en nuestro contexto organizacional y en aquellos temas que dan continuidad a la gestión de los impactos más relevantes que hemos venido trabajando. Este ejercicio de priorización se alinea con el objetivo de enfocarnos en los asuntos de mayor importancia para nuestro negocio y grupos de interés. A partir de este diagnóstico, identificamos los siguientes temas materiales sobre los cuales reportamos nuestro desempeño:
Dimensión | Temas materiales |
|---|---|
Dimensión Social | Educación Financiera; Talento Humano; Diversidad, Equidad e Inclusión; Inclusión Financiera; Protección del Cliente; Experiencia del Cliente; y Financiamiento Responsable. |
Dimensión de Gobernanza | Desempeño Económico; Seguridad de la Información; Anticorrupción, Ética y Transparencia; e Identidad y Perfil Organizacional. |
Dimensión Ambiental | Cambio Climático. |
Subcapítulo 031.3 Desempeño Económico
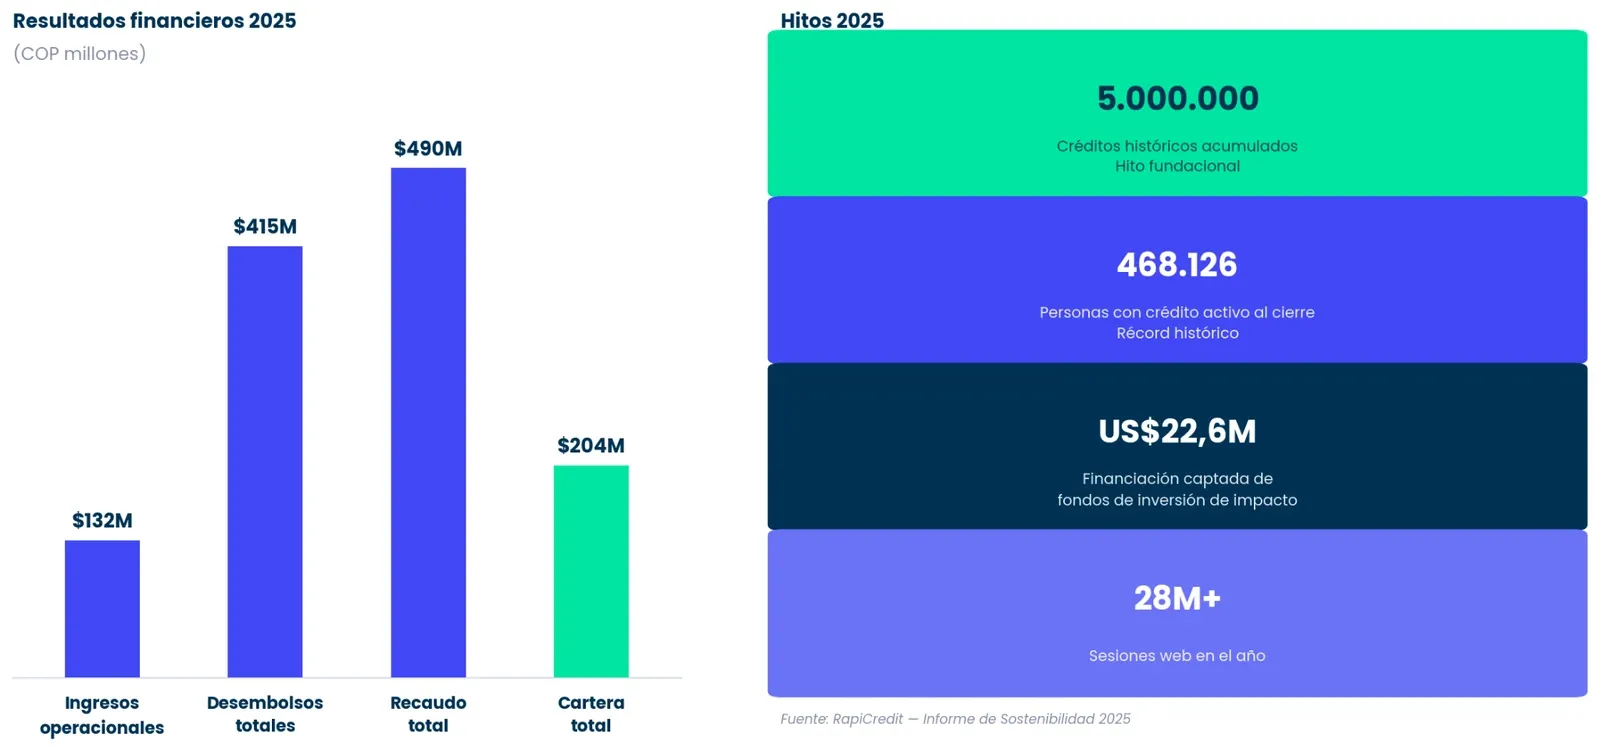
En 2025, RapiCredit consolidó su modelo de microcrédito digital con resultados que reflejan madurez operativa y crecimiento sostenido. La compañía registró ingresos operacionales de COP $131.653 millones y cerró el año con una utilidad neta de COP $4.242 millones, resultado que expresa la eficiencia creciente de un negocio que opera a escala sin sacrificar rentabilidad.
Actividad crediticia
Indicador | 2025 |
|---|---|
Créditos originados en el año | 1.155.266 |
Personas con crédito activo (cierre del año) | 468.126 |
Desembolsos totales | COP $415.048 M |
Créditos históricos acumulados | 5.000.000 |
El cierre de 2025 marcó un hito fundacional: RapiCredit alcanzó los 5 millones de créditos acumulados desde su creación, con 468.126 personas activas al cierre del año — la base de clientes más amplia en la historia de la compañía.
Desempeño financiero
Indicador | 2025 |
|---|---|
Ingresos operacionales | COP $131.653 M |
Recaudo total | COP $490.127 M |
Cartera total | COP $204.300 M |
Utilidad neta | COP $4.242 M |
El recaudo total de COP $490.127 millones supera ampliamente los desembolsos del periodo, evidenciando la robustez del proceso de recuperación de cartera. La utilidad neta de COP $4.242 millones confirma que el crecimiento de la compañía se traduce en valor real para sus accionistas y en capacidad de reinversión en el negocio.
Financiación y alcance digital
Indicador | 2025 |
|---|---|
Financiación captada — fondos de inversión de impacto | US$22,6 M equiv. / COP $92.000 M |
Sesiones web en el año | 28+ millones |
La captación de US$22,6 millones equivalentes en financiación de fondos de inversión de impacto valida la tesis de negocio ante el mercado de capitales internacional. Las más de 28 millones de sesiones web durante el año evidencian una demanda orgánica sostenida que alimenta el pipeline crediticio sin dependencia de adquisición pagada masiva.
Volver al inicio ↑Subcapítulo 041.4 Seguridad de la Información y Ciberseguridad
En un ecosistema 100% digital, la ciberseguridad no es una función de soporte: es una promesa que le hacemos a cada usuario que nos confía sus datos. La sofisticación creciente de las amenazas cibernéticas y la expansión de la regulación de protección de datos exigen que las organizaciones fintech como RapiCredit mantengan estándares de seguridad a la altura de las instituciones financieras más avanzadas.
Marco de Gestión (GRI 3-3a a 3-3d)
Nuestros impactos positivos en este ámbito son concretos: reforzamos la resiliencia operativa, generamos confianza en clientes e inversionistas y fortalecemos la gobernanza corporativa mediante una gestión estructurada del riesgo tecnológico. En materia de riesgos, reconocemos que un incidente de ciberseguridad puede generar pérdidas económicas, deterioro reputacional o vulneraciones al derecho a la privacidad de nuestros clientes. Por eso actuamos de manera preventiva, no reactiva.
Las medidas implementadas incluyen: evaluaciones periódicas de riesgos bajo metodología estructurada; controles técnicos robustos (gestión de accesos por roles, cifrado de datos en tránsito y reposo, segmentación de redes, monitorización continua de sistemas); formación obligatoria en ciberseguridad para todos los colaboradores; due diligence de seguridad a proveedores críticos; y pruebas de penetración y auditorías de seguridad periódicas. Ante la materialización de un incidente, contamos con un plan formal de respuesta, protocolos de notificación y equipos especializados en gestión de crisis tecnológicas.
Seguimiento, Metas y Eficacia (GRI 3-3e a 3-3h)
Nuestras metas apuntan a reducir la probabilidad e impacto de incidentes, garantizar la protección de datos personales de los clientes conforme a la Ley 1581 de 2012, aumentar la resiliencia operativa ante ataques sofisticados y asegurar el pleno cumplimiento normativo. Cada auditoría es una oportunidad de aprendizaje que alimenta la siguiente versión de nuestros controles.
Volver al inicio ↑Subcapítulo 051.5 Anticorrupción, Ética y Transparencia
La integridad no se negocia. En RapiCredit, la cultura ética es una condición habilitante del negocio: sin confianza no hay crédito, y sin crédito no hay propósito. Nuestro compromiso anticorrupción es estructural, no declarativo, y se materializa en instrumentos concretos que gobiernan el comportamiento de todos los integrantes de la organización, sin excepción de jerarquía.
Políticas y Marco Normativo (GRI 2-23)
Nuestro Programa de Transparencia y Ética Empresarial (PTEE) y el Código de Ética y Conducta —aprobados por la Junta Directiva y el CEO, respectivamente— establecen estándares de conducta claros para colaboradores, directivos y terceros. El PTEE opera bajo el principio de "cero tolerancia con la corrupción" e incluye una metodología de gestión de riesgos que permite mantener la exposición residual en niveles manejables. Aplica a todas las actividades y procesos de la compañía, extendiéndose a proveedores y aliados mediante requisitos contractuales de cumplimiento ético y procesos de debida diligencia antes de la vinculación.
Las políticas se comunican a través de múltiples canales: RapiGenius (portal interno de la compañía), el boletín corporativo mensual, capacitaciones anuales obligatorias y la inducción para nuevos colaboradores.
Derechos Humanos (GRI 2-23b)
RapiCredit reconoce la Declaración Universal de los Derechos Humanos, el Pacto Internacional de Derechos Civiles y Políticos, las directrices de la OCDE para empresas multinacionales y los principios fundamentales de la OIT. Nuestro compromiso abarca colaboradores, clientes, comunidad y proveedores, rechazando explícitamente el trabajo forzoso, el trabajo infantil y toda forma de discriminación. La cadena de valor completa está sujeta a estos estándares.
Cumplimiento Legal (GRI 2-27)
Durante el período de reporte 2025, RapiCredit no registró casos de incumplimiento de la legislación colombiana aplicable ni multas, sanciones o medidas derivadas de incumplimientos regulatorios. Este resultado no es casual: es el producto de un sistema de gestión de cumplimiento activo, certificado y en mejora continua.
Capacitación
En RapiCredit, la formación en materia de anticorrupción, ética y transparencia se estructura bajo un enfoque progresivo que acompaña al colaborador desde su llegada a la compañía y se refuerza de manera continua a lo largo del año.
Como parte del proceso de inducción, se desarrollaron contenidos audiovisuales orientados a garantizar que cada nuevo colaborador comprenda, desde el primer día, los fundamentos del marco de cumplimiento de la organización. Estos materiales abordan:
- Sistema SAGRILAFT
- Programa de Transparencia y Ética Empresarial (PTEE)
- Modelo de prevención de la Compañía
- Políticas de cumplimiento institucionales
- Deberes y responsabilidades que asume cada persona al vincularse a la compañía.
A lo largo de 2025 se realizaron jornadas de formación estructuradas bajo un enfoque didáctico, práctico y aplicado, centradas en temas específicos del modelo de prevención, con el objetivo de fortalecer la comprensión real de los riesgos y los controles asociados. Durante el año, 176 colaboradores participaron en estas jornadas, lo que representa una cobertura del 86,3% del total de la plantilla.
Volver al inicio ↑CAPÍTULO 02Desempeño Ambiental1 apartado
Medir el impacto para transformar nuestra operación
Ser una empresa digital no nos exime de responsabilidad ambiental: nos obliga a ser más intencionales.
En 2025, RapiCredit completó su primera medición formal de huella de carbono.
Subcapítulo 012.1 Nuestra Huella de Carbono
En 2025, RapiCredit realizó la medición de su huella corporativa. El inventario abarcó la totalidad de las operaciones de la compañía y arrojó un total de 230,68 toneladas de CO₂ equivalente (tCO₂e), clasificadas en su totalidad dentro del Alcance 3 del Protocolo GHG.
Que el 100% de las emisiones correspondan al Alcance 3 es un resultado esperado para una empresa de modelo digital: al no operar en puntos físicos, nuestra huella se concentra en las emisiones indirectas asociadas a la movilidad de las personas y al uso de servicios externos. Esto no hace el dato menor; lo hace más específico y, por tanto, más accionable.
Emisiones por sede
La distribución geográfica de las emisiones refleja tanto el tamaño del equipo en cada sede como la naturaleza de sus actividades.
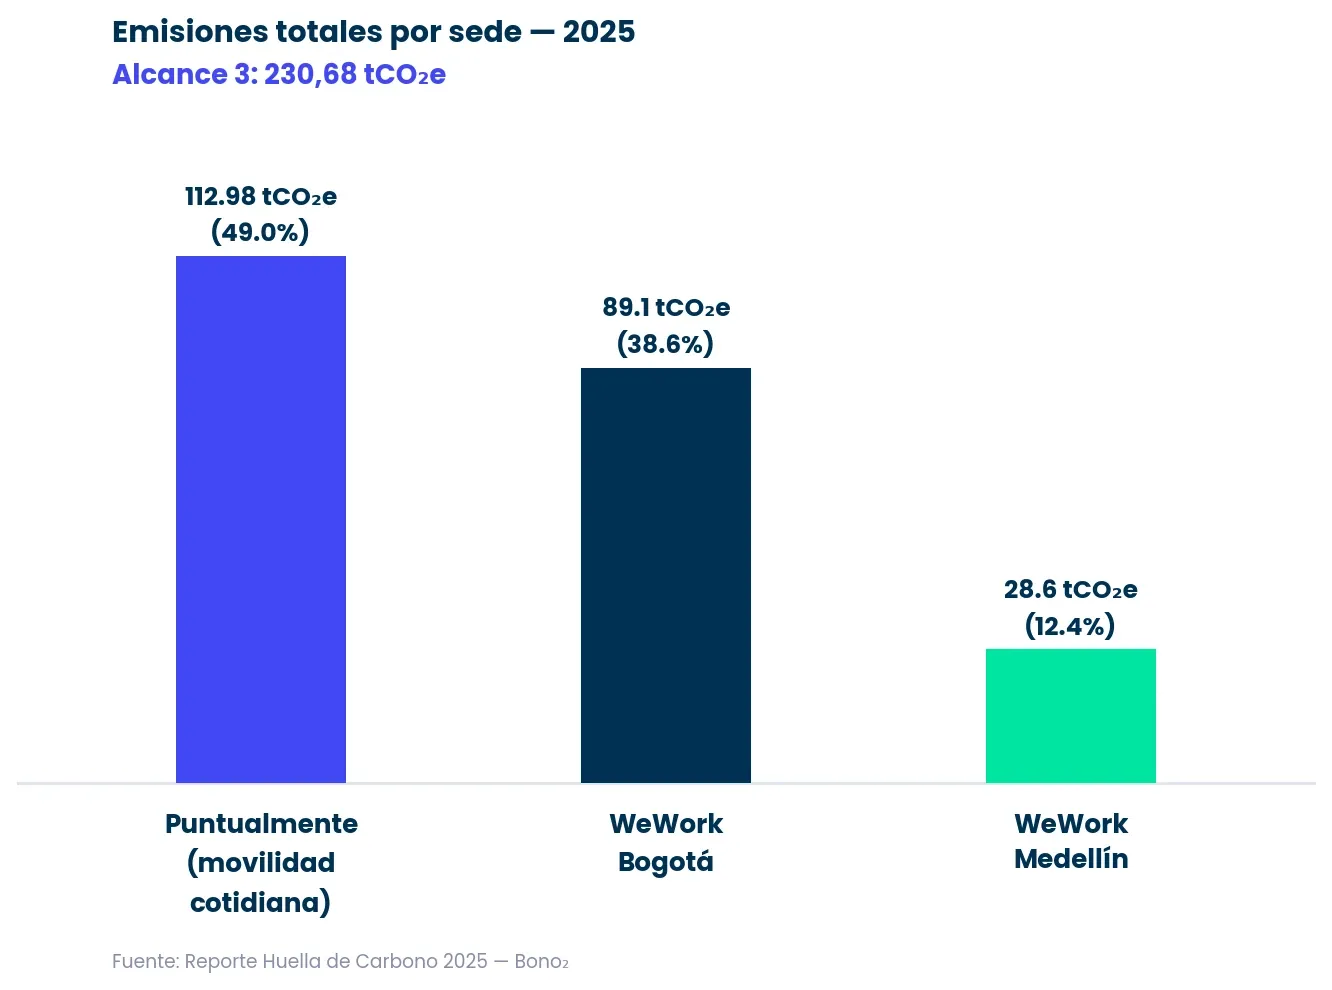
Fig. — Emisiones totales por sede (tCO₂e) — Alcance 3, 2025
¿Qué genera nuestras emisiones?
El transporte es la principal fuente de emisiones de RapiCredit: el desplazamiento de colaboradores representa el 63,6% del total (146,59 tCO₂e) y el transporte de negocios el 23,4% (53,93 tCO₂e). Entre ambos concentran el 87% de la huella. Este patrón es común en empresas de servicios con equipos distribuidos, y señala con claridad la palanca de mayor impacto para la reducción futura: la movilidad.
El 13% restante se distribuye entre servicios digitales —procesamiento y alojamiento de datos (4,6%)—, el espacio de coworking (4,5%) y el material de oficina (4,0%). Que el componente tecnológico ya aparezca en el inventario, aunque sea minoritario, refuerza la importancia de seguir midiendo y de incorporar criterios de sostenibilidad en la selección de proveedores de infraestructura digital.
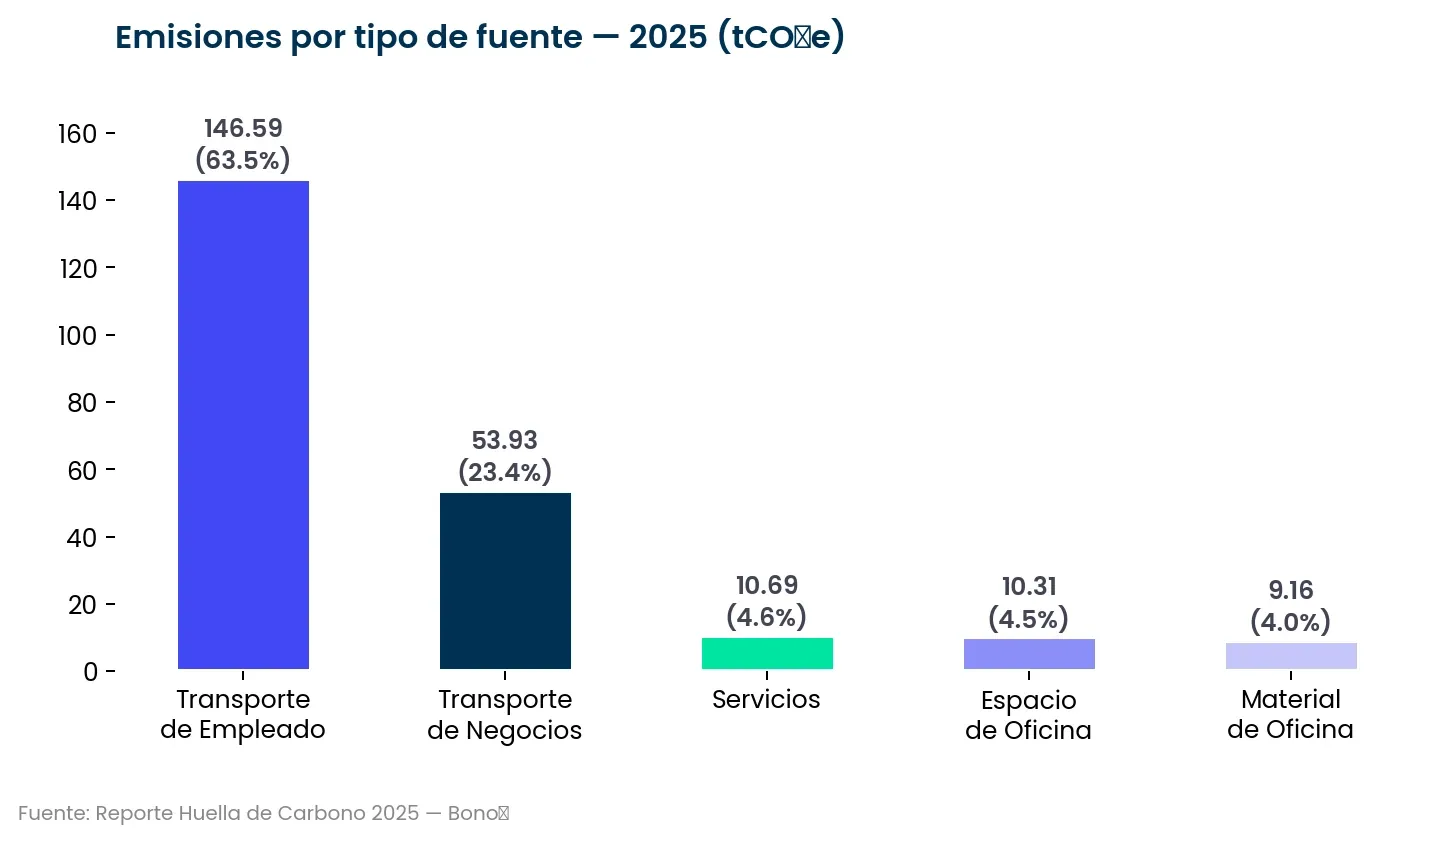
Fig. — Emisiones por tipo de fuente (tCO₂e) — 2025
Metodología y alcance de la medición (GRI 305)
Metodología: Protocolo GHG (Greenhouse Gas Protocol)Período: Enero–Diciembre 2025Año base: 2025 (primer año de medición) | Alcance reportado: Alcance 3 — 230,68 tCO₂e (100% del total)Alcances 1 y 2: No Aplican |
Conocer nuestra huella es el punto de partida, no el destino. Tener esta línea base nos permite, por primera vez, fijar metas con criterio y tomar decisiones operativas con conciencia de su impacto ambiental. Y mientras avanzamos en la gestión de nuestras emisiones a nivel corporativo, también actuamos desde adentro: fomentando en nuestros colaboradores una cultura de responsabilidad ambiental que empieza por los gestos cotidianos.
Cultura ambiental en movimiento
Impacto en Acción: Botellas de Amor — Gestión Responsable de Residuos SólidosVER CASO
Contexto
La transformación ambiental comienza por casa. Con este concurso interno, sensibilizamos a los colaboradores sobre la generación y separación responsable de residuos plásticos, tanto en el lugar de trabajo como en su vida cotidiana, promoviendo hábitos que trascienden la jornada laboral.
Impacto
791 Botellas de Amor recolectadas
263 kg de residuos plásticos gestionados responsablemente
Impacto en la conciencia ambiental de 204 colaboradores
CAPÍTULO 03Desempeño Social9 apartados
Personas, inclusión y bienestar financiero
Nuestro impacto social se despliega en dos dimensiones: hacia adentro, cuidando y desarrollando a nuestros colaboradores; y hacia afuera, democratizando el acceso a servicios financieros.
Subcapítulo 013.1 Talento Humano
Detrás de cada solución financiera que llega a manos de nuestros clientes hay un equipo comprometido, diverso y en constante desarrollo. En RapiCredit, gestionar el talento es una apuesta estratégica que se refleja en políticas, sistemas y datos: personas que crecen construyen compañías que perduran.
Nuestra Fuerza Laboral (GRI 2-7)
- 204colaboradores totales
- 124Mujeres — 60,8%
- 80Hombres — 39,2%
- 2sedes operativas
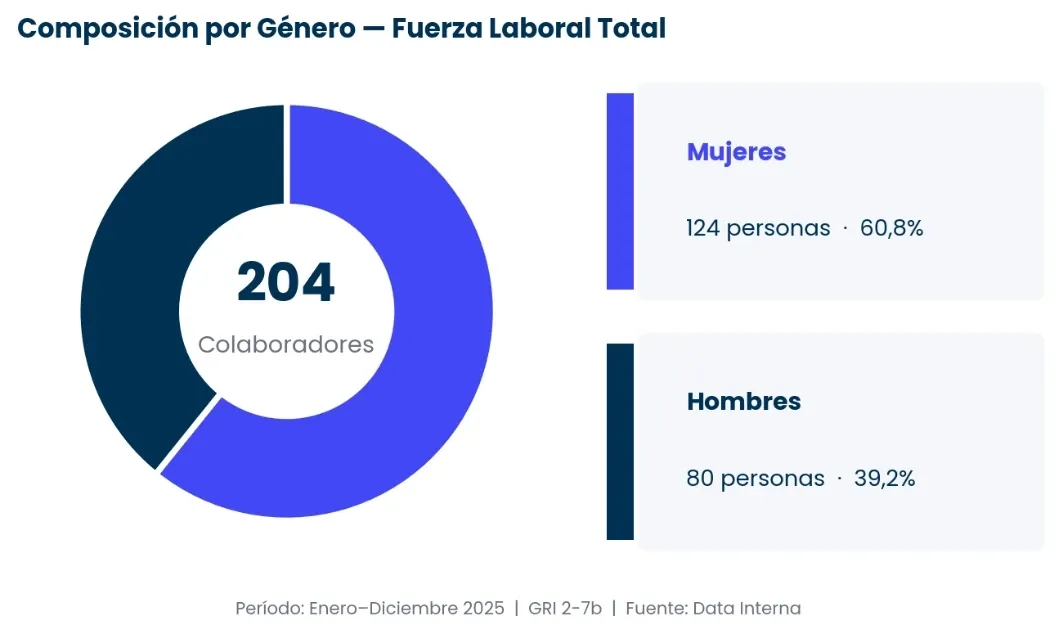
Fig. 1 — Composición por género de la fuerza laboral (GRI 2-7b)
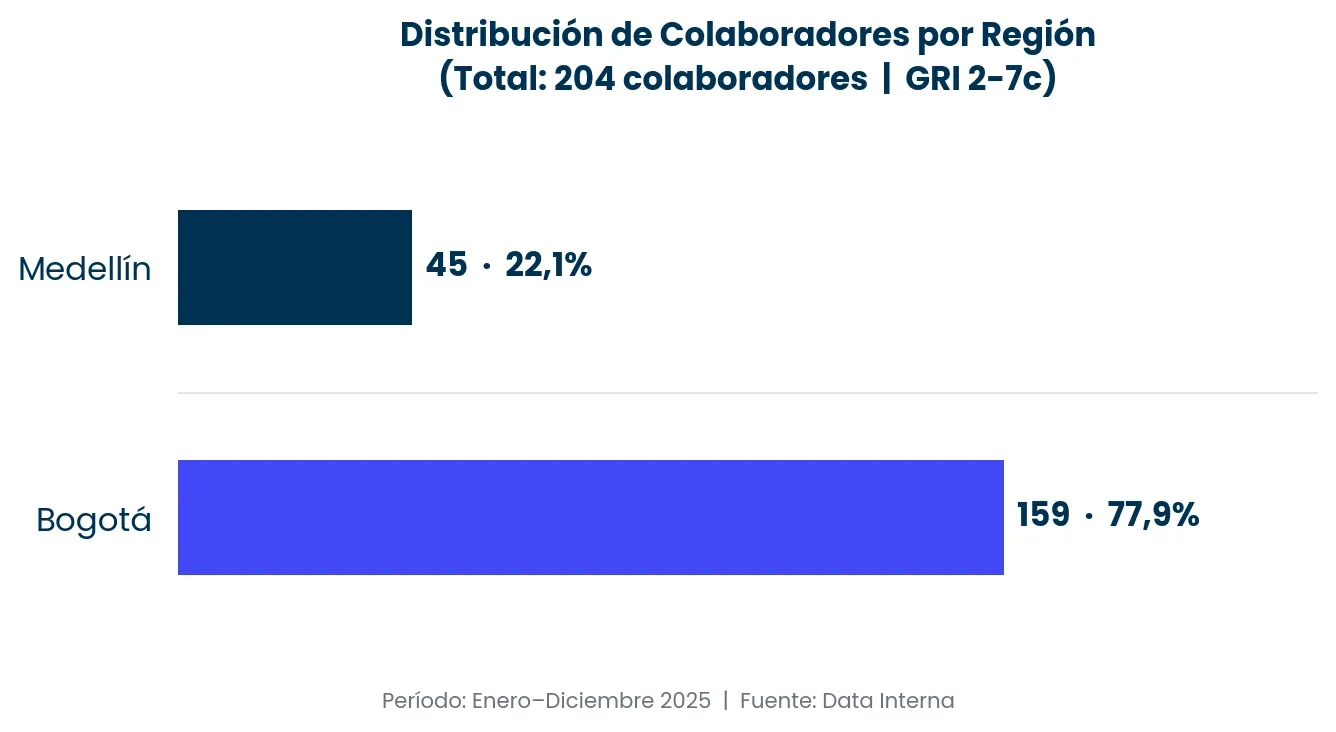
Fig. 2 — Distribución de colaboradores por región (GRI 2-7c)
Nuevas Contrataciones y Rotación 2025 (GRI 401-1)
Durante 2025, incorporamos 116 nuevos colaboradores. La mayoría jóvenes menores de 30 años y con una proporción femenina mayor a la masculina —una tendencia que no es casual y que refleja dónde está poniendo el foco RapiCredit: en talento emergente, diverso y con recorrido por delante.
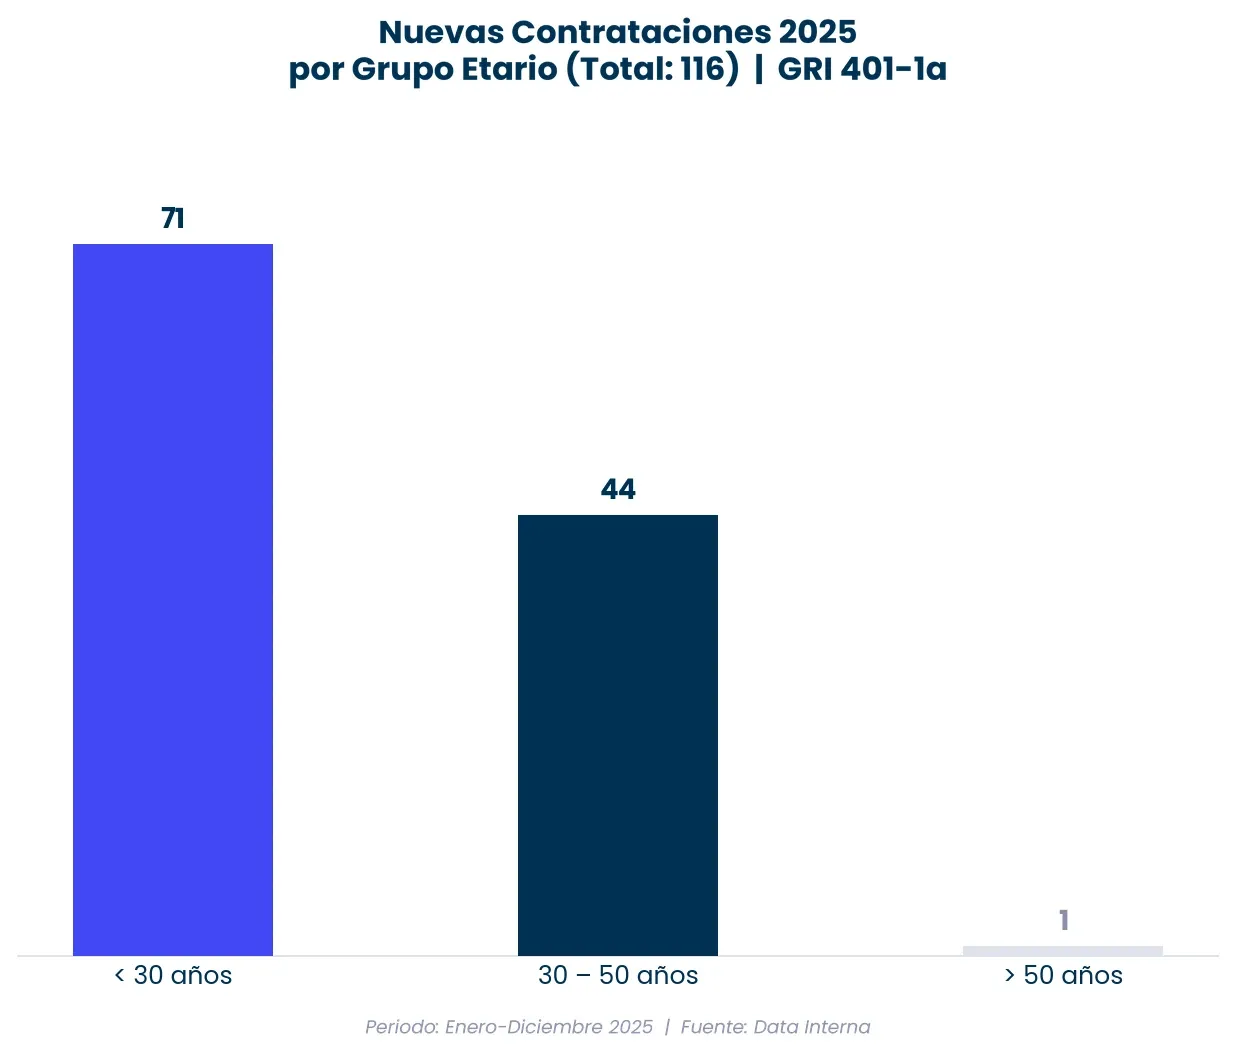 Fig. 3 — Nuevas contrataciones por grupo etario (GRI 401-1a) | 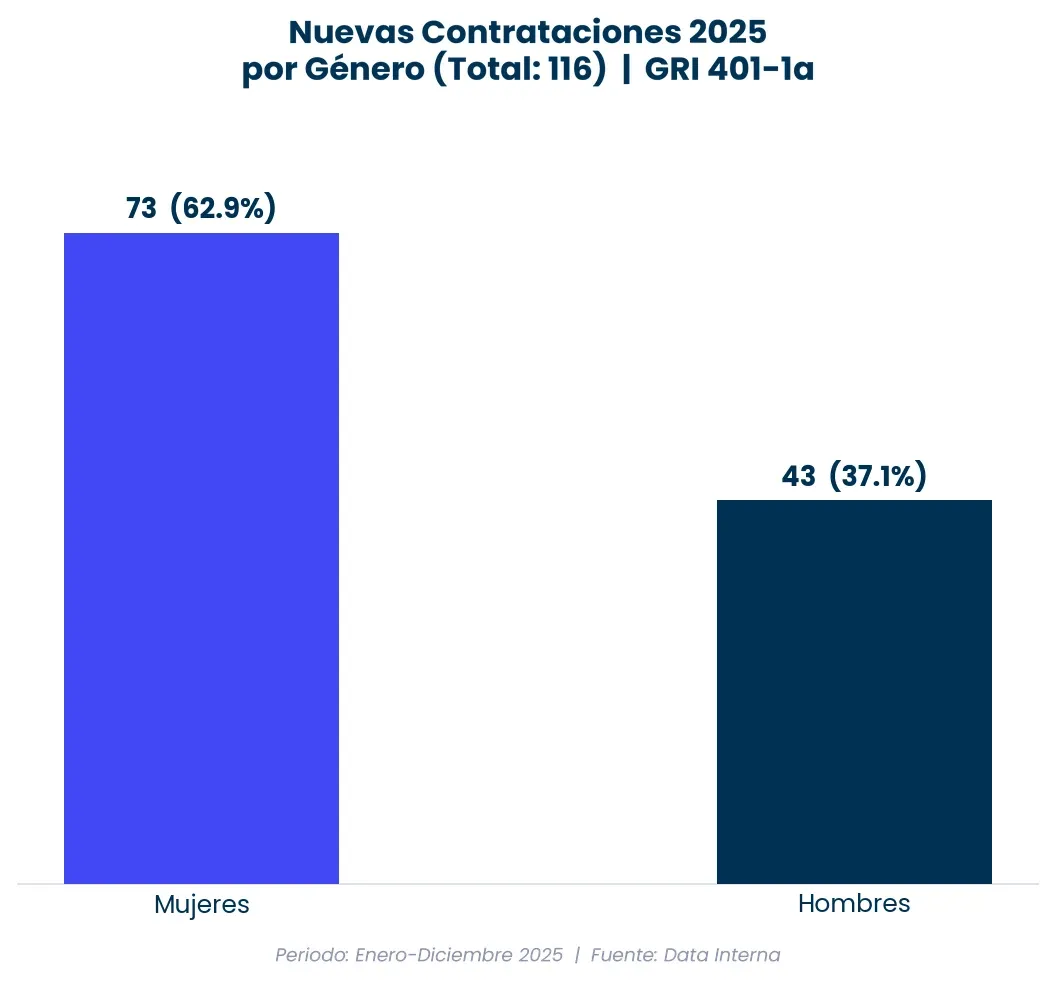 Fig. 4 — Nuevas contrataciones por género (GRI 401-1a) |
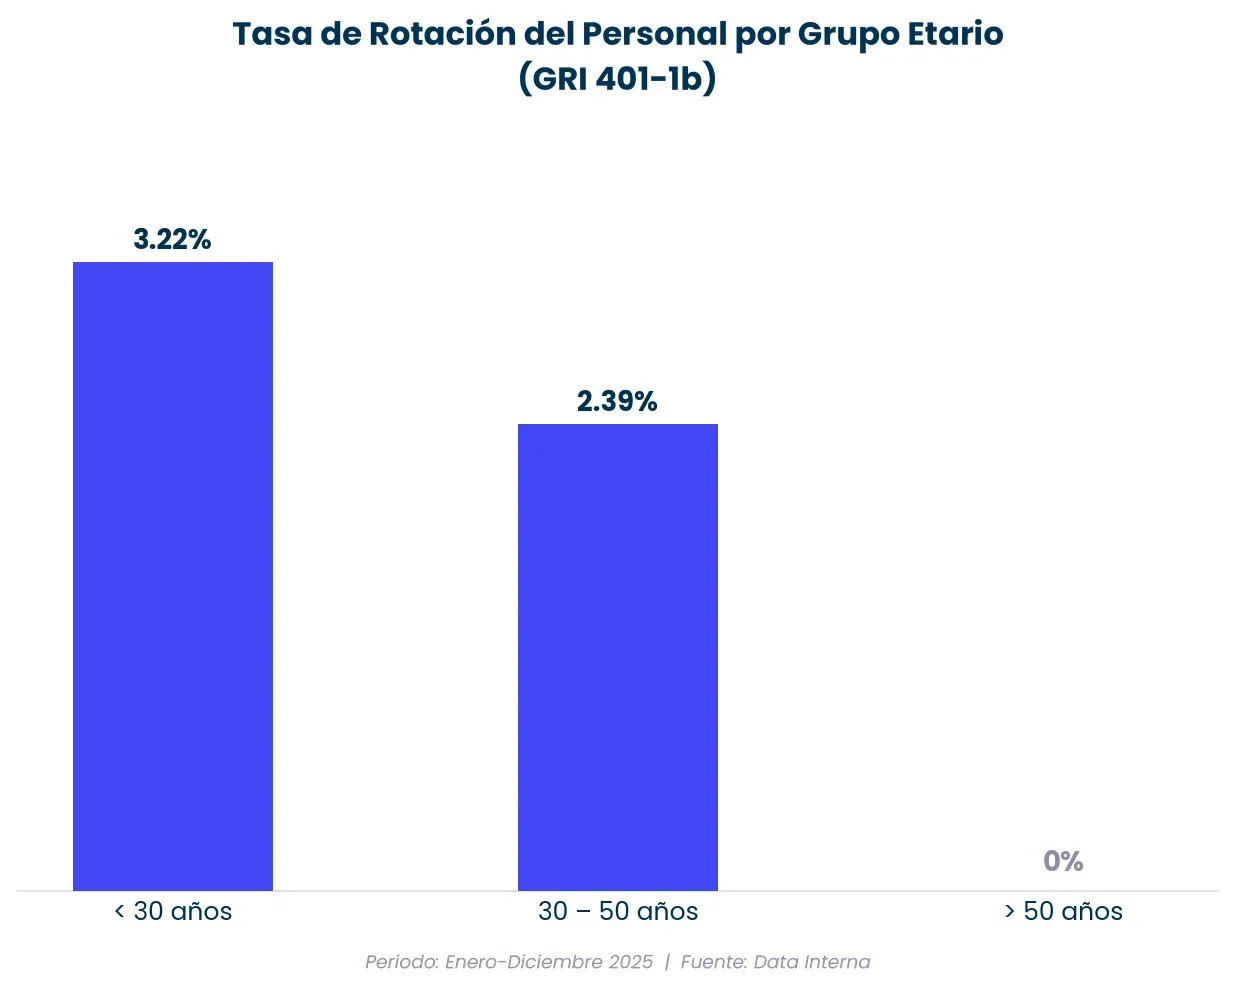 Fig. 5 — Tasa de rotación por grupo etario (GRI 401-1b) | 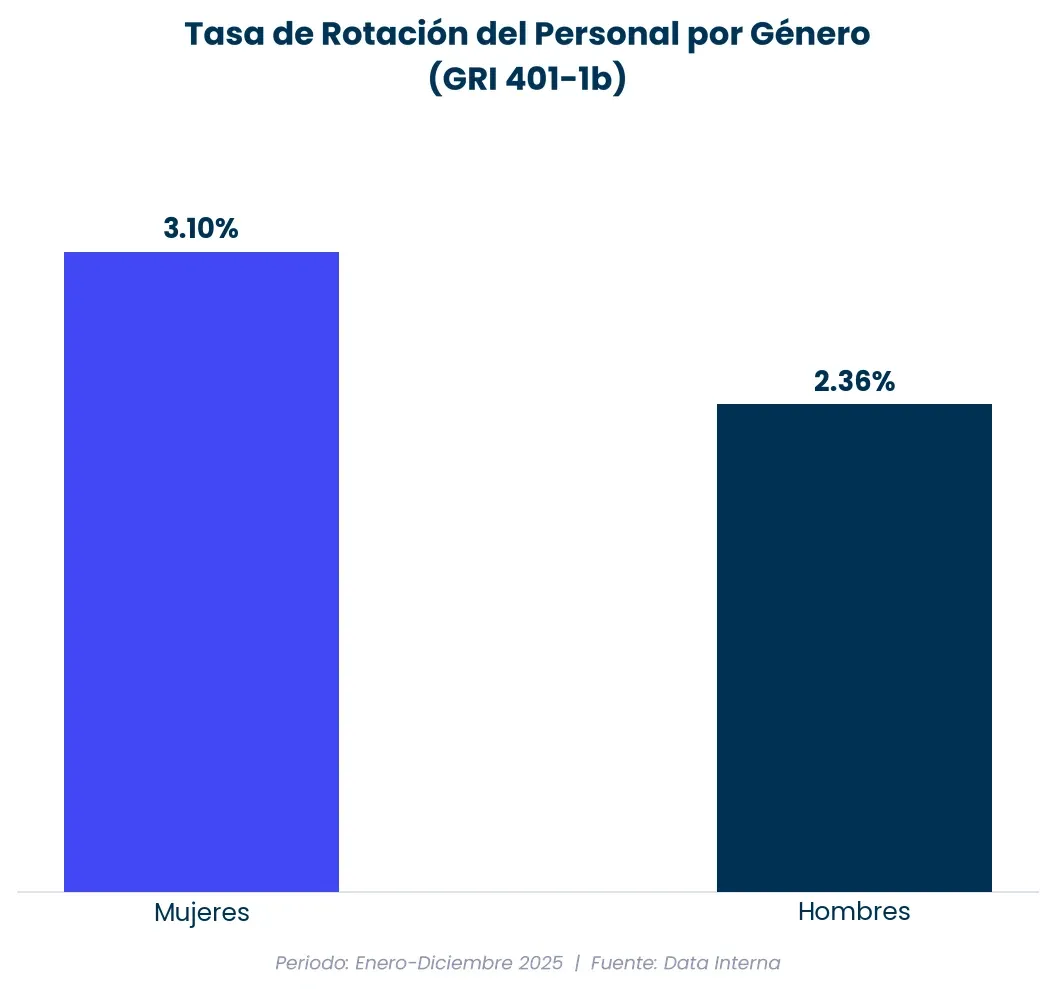 Fig. 6 — Tasa de rotación por género (GRI 401-1b) |
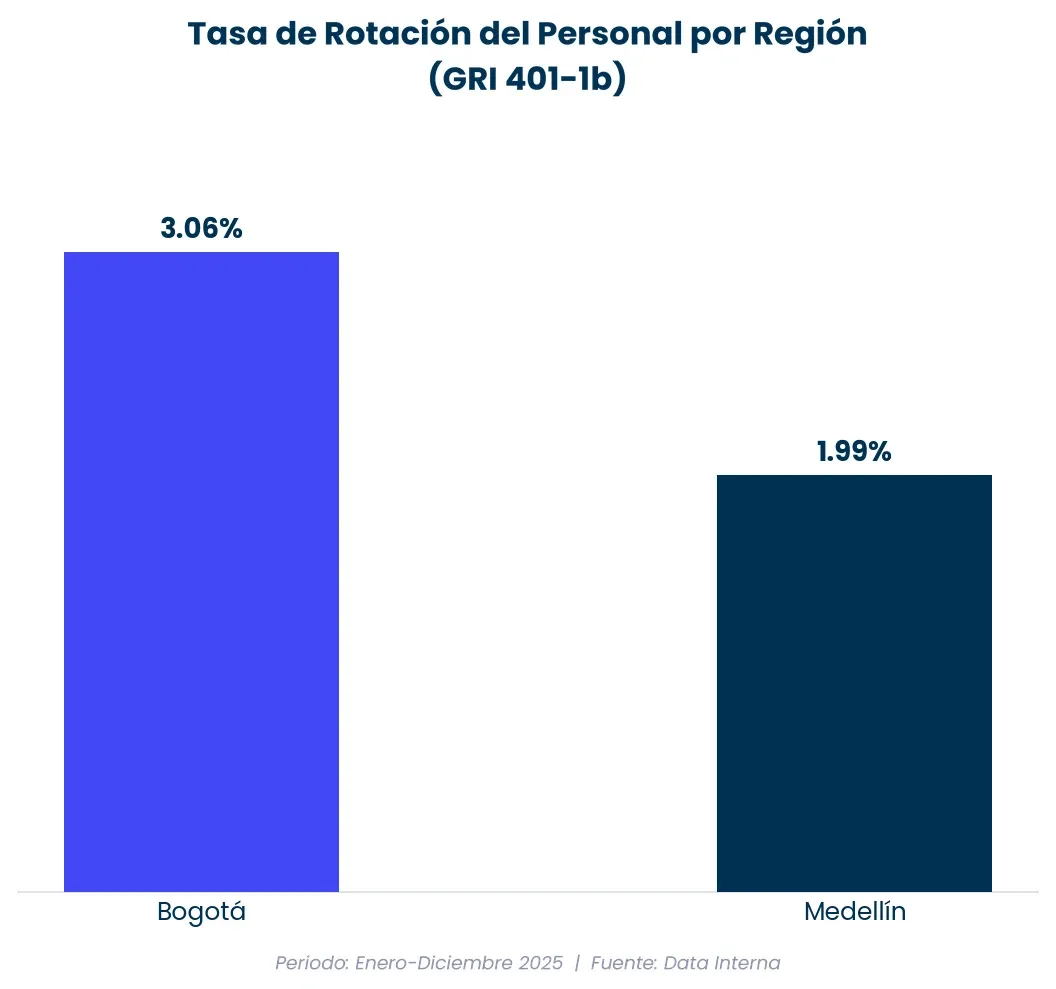
Fig. 7 — Tasa de rotación por región (GRI 401-1b)
En 2025, los patrones de rotación revelan una organización con talento senior sólidamente arraigado y una base joven con alta empleabilidad en un mercado competitivo —una combinación que define claramente dónde enfocar los esfuerzos de fidelización. De cara a 2026, la organización avanzará en programas de desarrollo de carrera temprana, esquemas de flexibilidad y planes de fidelización diferenciados.
Permiso Parental (GRI 401-3)
En 2025, todos los colaboradores con derecho a permiso parental lo ejercieron. La diferencia en la tasa de retorno entre hombres y mujeres nos señala algo importante: garantizar el acceso al permiso no es suficiente si no se acompaña de condiciones reales para volver. Ese es el trabajo que tenemos por delante en 2026.
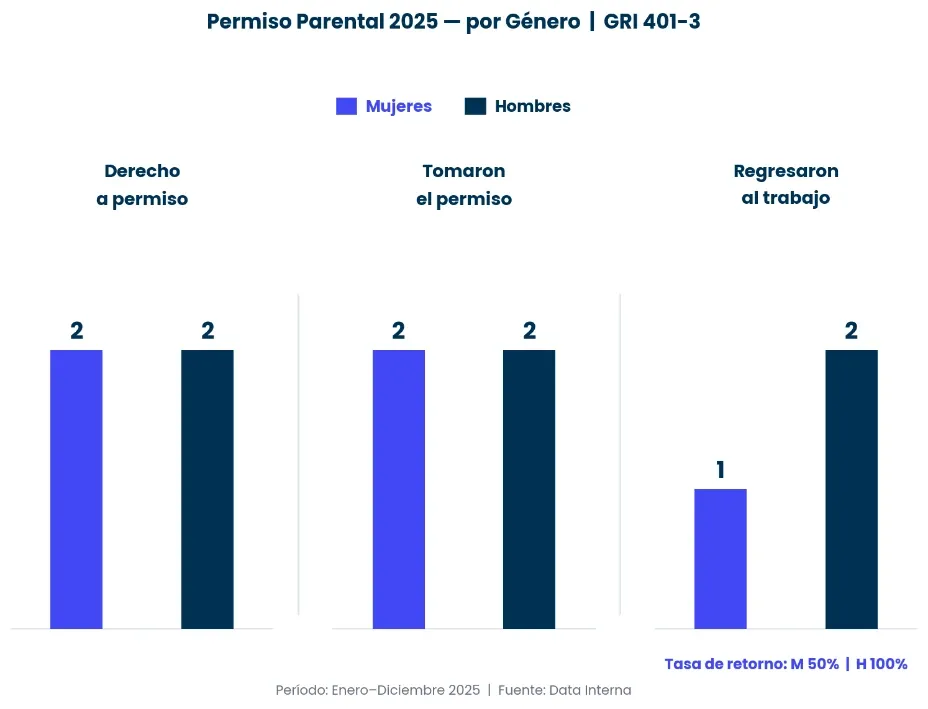
Fig. 8 — Permiso parental: derecho, ejercicio y retorno por género (GRI 401-3)
Formación y Desarrollo Profesional (GRI 404-1)
En RapiCredit, la formación no es un trámite: es una apuesta real por el desarrollo de las personas. Para eso, contamos con una plataforma corporativa de aprendizaje a la que tienen acceso todos los colaboradores, y que funciona en dos vías: cada persona puede explorar libremente un catálogo de recursos en diferentes tipos de formatos —cursos, podcasts, libros, programas cocertificados y más—, y al mismo tiempo, a través de la misma plataforma se asignan contenidos corporativos obligatorios que aseguran una base formativa común alineada con los objetivos del negocio.
En cuanto a los temas que más movieron la aguja en 2025, las habilidades blandas lideraron el consumo formativo: trabajo en equipo, comunicación, liderazgo e inteligencia emocional concentraron el mayor volumen de registros, seguidos de cerca por competencias en Data Skills —una combinación que habla de una organización que entiende que crecer requiere tanto de personas que se conecten bien como de personas que lean bien los datos. Y los números respaldan la experiencia: la satisfacción con los contenidos consumidos alcanzó 4,39 sobre 5, con el 86% de las valoraciones en 4 o más.
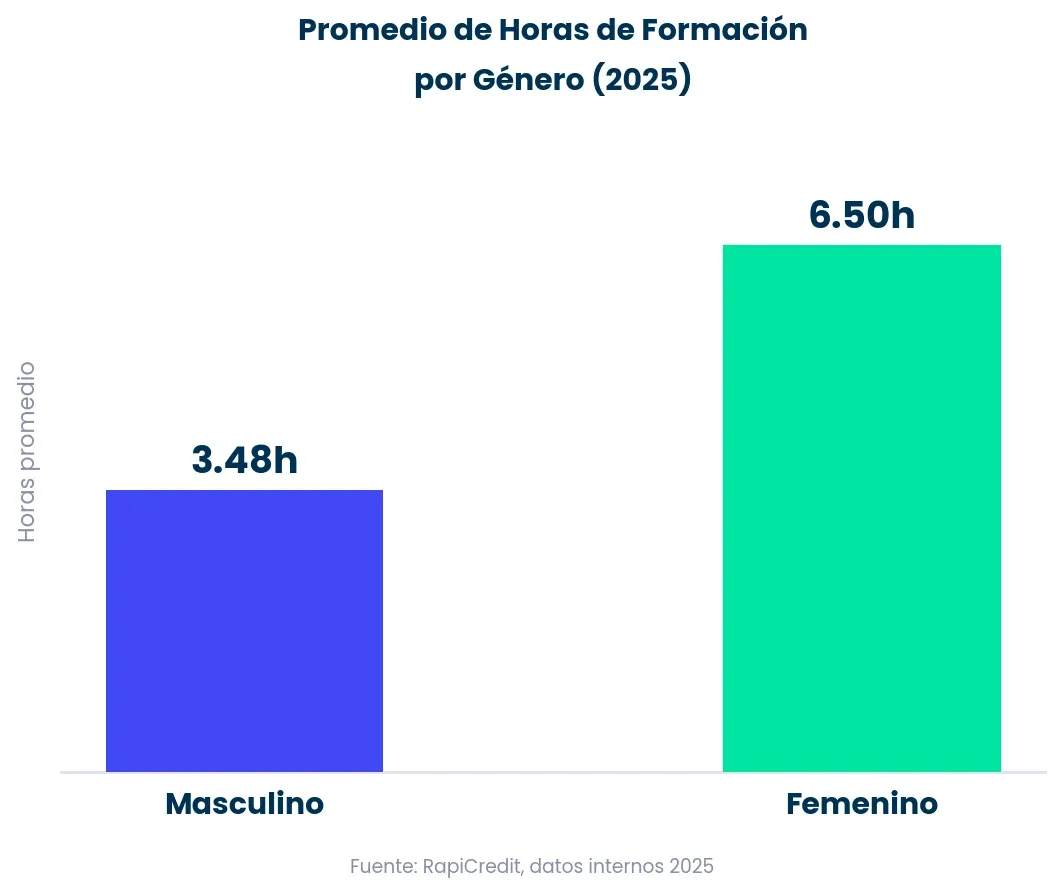
Fig. 10 — Horas de formación promedio por género (GRI 404-1a)
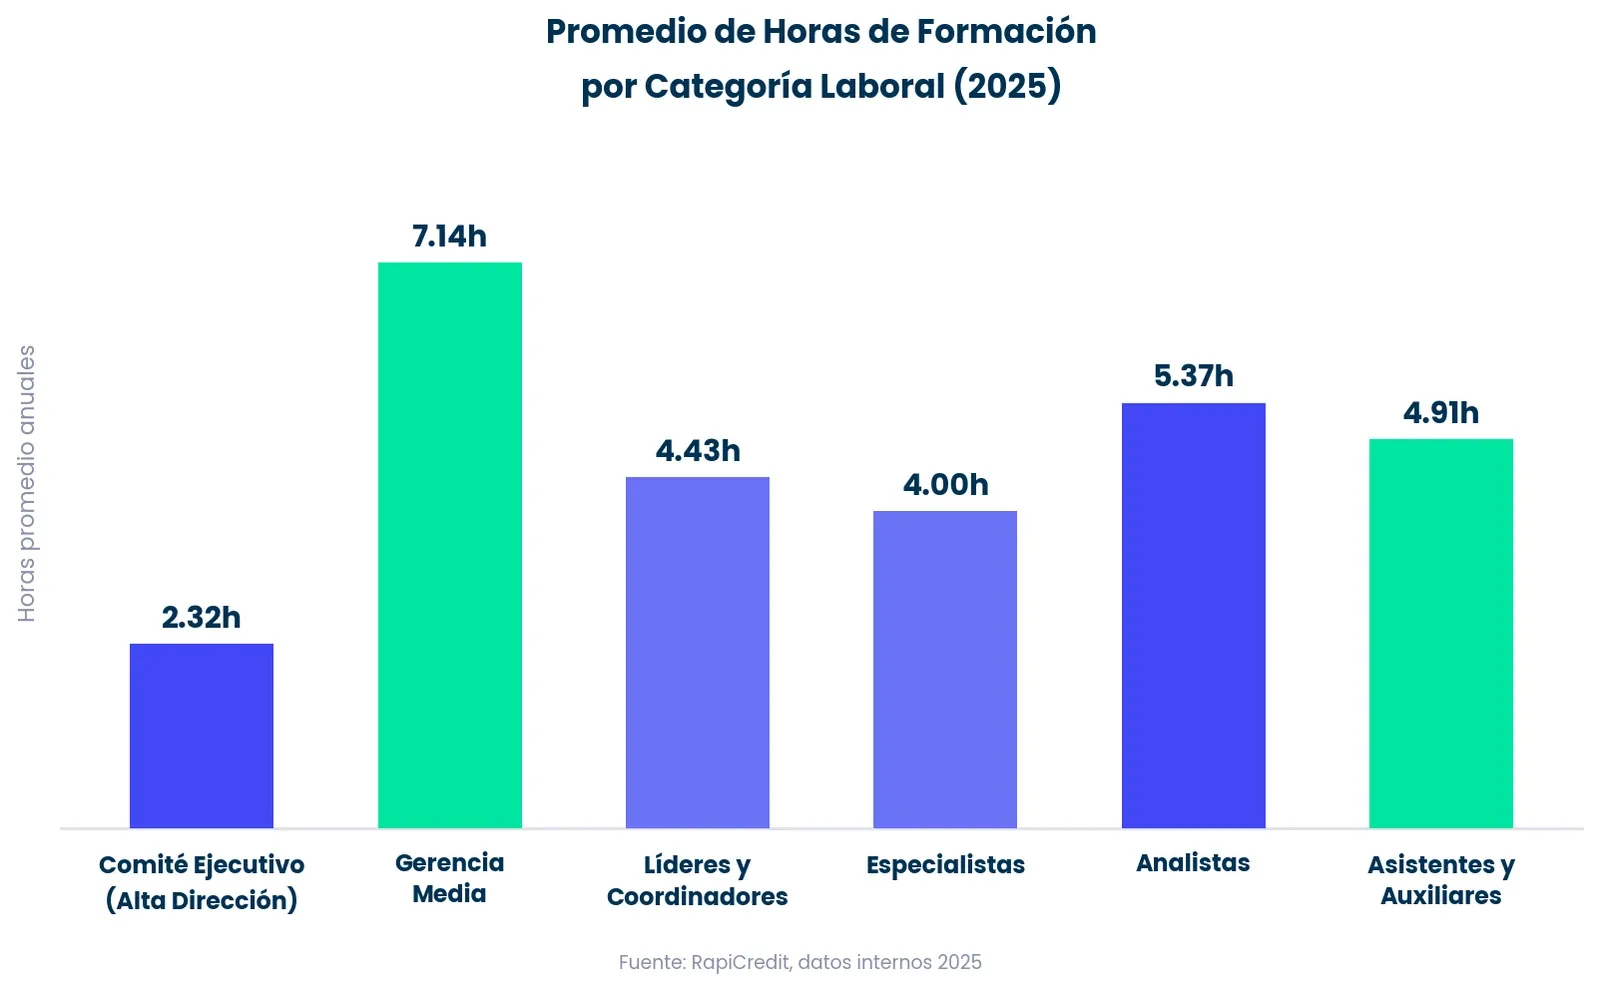
Fig. 11 — Horas de formación promedio por categoría laboral (GRI 404-1a)
Diversidad en Órganos de Gobierno (GRI 405-1a)
Que el 57% de los integrantes del Comité Ejecutivo y la Junta Directiva sean mujeres no es un dato de portada: es evidencia de que en RapiCredit el liderazgo femenino no tiene techo de cristal. Pocas fintechs en Colombia pueden mostrar esta composición en sus más altos niveles de gobierno corporativo.
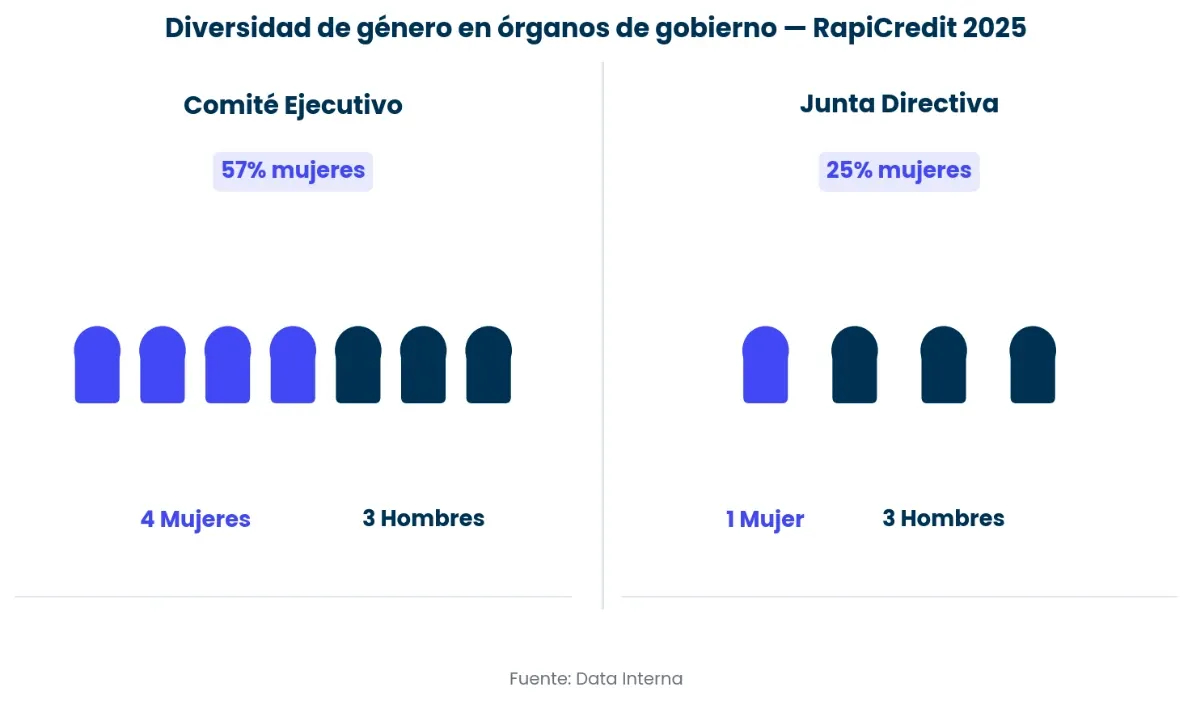
Fig. 12 — Diversidad en órganos de gobierno (GRI 405-1a)
Diversidad por Categoría Laboral (GRI 405-1b)
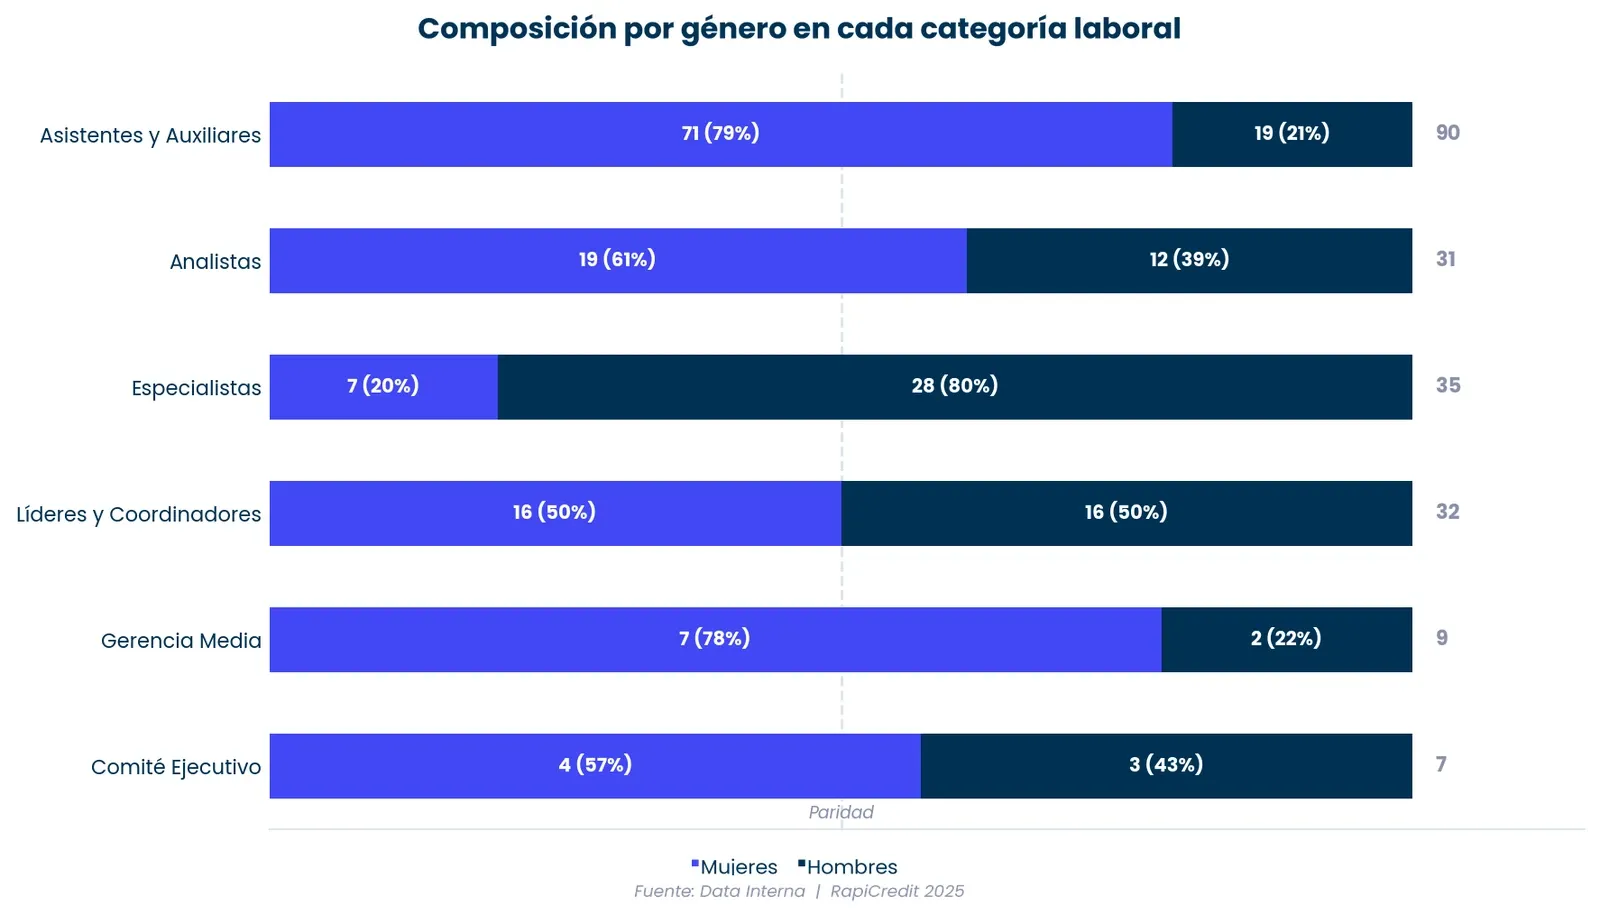
La diversidad de género en RapiCredit no vive solo en la cima: atraviesa toda la organización. El dato que más llama la atención no es el de las categorías donde las mujeres dominan —que son varias—, sino el de Líderes y Coordinadores, donde la paridad exacta (50/50) se da de forma natural, sin cuotas. La excepción visible son los Especialistas, donde la balanza se inclina hacia los hombres: un área de atención para la estrategia de talento de 2026.
Seguridad y Salud en el Trabajo — SG-SST (GRI 403)
La seguridad de nuestros colaboradores es innegociable. Nuestro Sistema de Gestión de SST, evaluado por la ARL Positiva, alcanzó en 2025 un cumplimiento del 100% de los 60 estándares mínimos exigidos por la Resolución 0312 de 2019, con cobertura total de todas las sedes y todo el personal activo. El COPASST y el Comité de Convivencia Laboral se reúnen mensualmente para vigilar el cumplimiento, procesar inquietudes de los colaboradores y proponer iniciativas preventivas. La plataforma UBITS soporta la formación continua en SST a través de módulos digitales accesibles desde cualquier dispositivo.
La gestión del riesgo se fundamenta en la Matriz de Identificación de Peligros y Valoración de Riesgos elaborada bajo la metodología GTC 45, actualizada periódicamente con participación activa de los trabajadores mediante código QR en la Intranet. Este mecanismo garantiza que las personas que están en el terreno sean las que ayudan a identificar los riesgos reales, no solo los que se anticipan desde la dirección.
En materia de accidentalidad, durante diciembre se registraron 2 accidentes de trabajo de categoría leve. No se presentaron fallecimientos ni accidentes graves. Se gestionaron 2 casos de enfermedad laboral de origen, ambos con seguimiento médico completo hasta el alta del médico tratante.
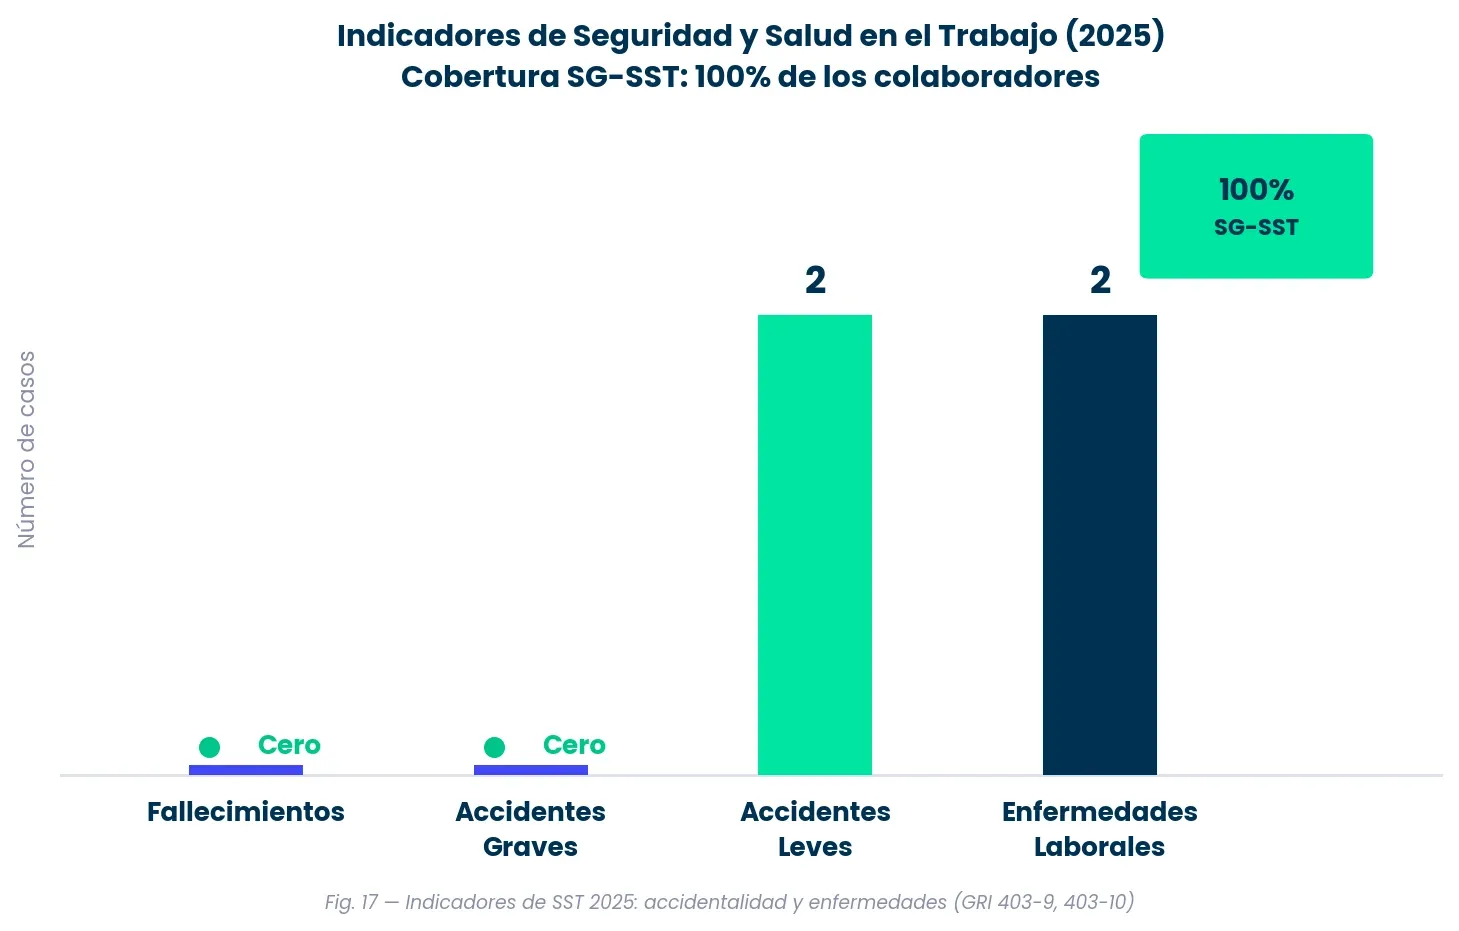
Fig. 17 — Indicadores de SST 2025: accidentalidad y enfermedades (GRI 403-9, 403-10)
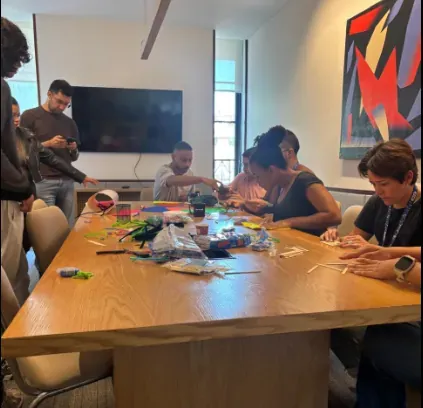
Impacto en Acción: Semana de Bienestar 360°VER CASO
Contexto: Promover la adopción de hábitos de vida saludables y el autocuidado en los colaboradores, mediante actividades de sensibilización, educación y prevención orientadas a fortalecer el bienestar integral en el entorno laboral.
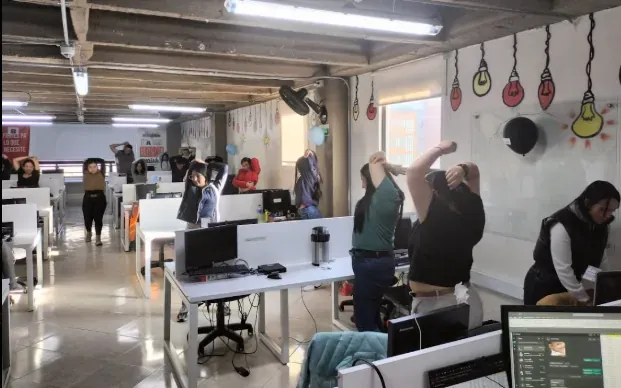
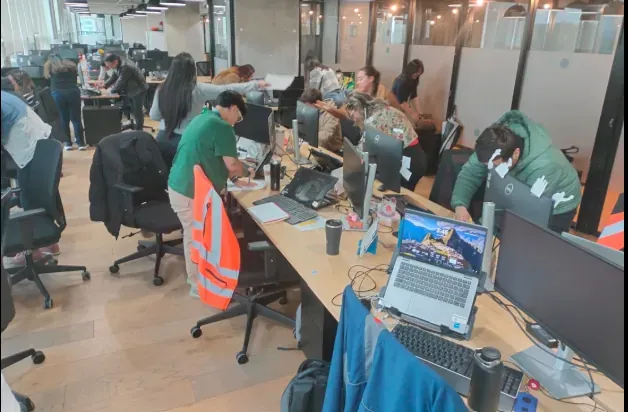
Impacto en Acción: Pausas Activas — Prevención del Riesgo ErgonómicoVER CASO
Contexto: Promover el bienestar físico y mental de los trabajadores mediante la ejecución periódica de pausas activas, orientadas a prevenir desórdenes musculoesqueléticos, disminuir la fatiga y mejorar la postura y el desempeño laboral.
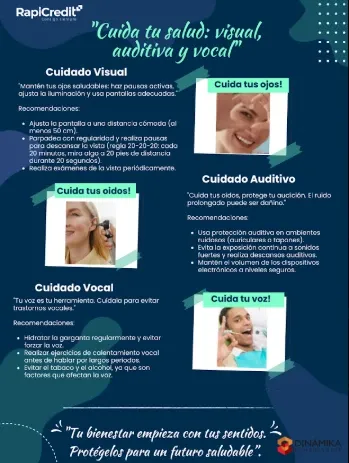
Impacto en Acción: Campaña de Salud Visual, Auditiva y VocalVER CASO
Contexto: Prevenir enfermedades laborales y fortalecer hábitos saludables mediante acciones de sensibilización y seguimiento a recomendaciones médicas en salud visual, auditiva y vocal.
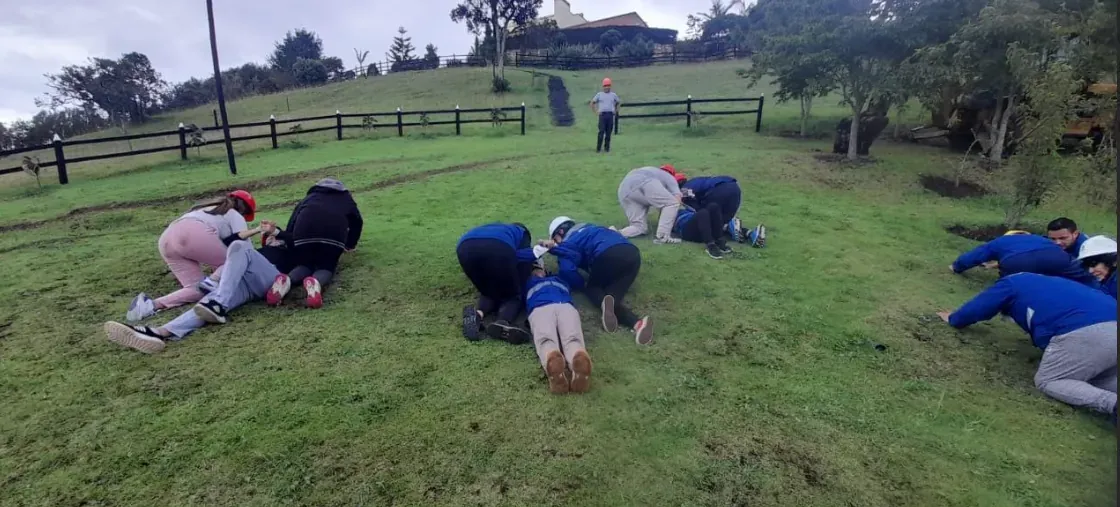
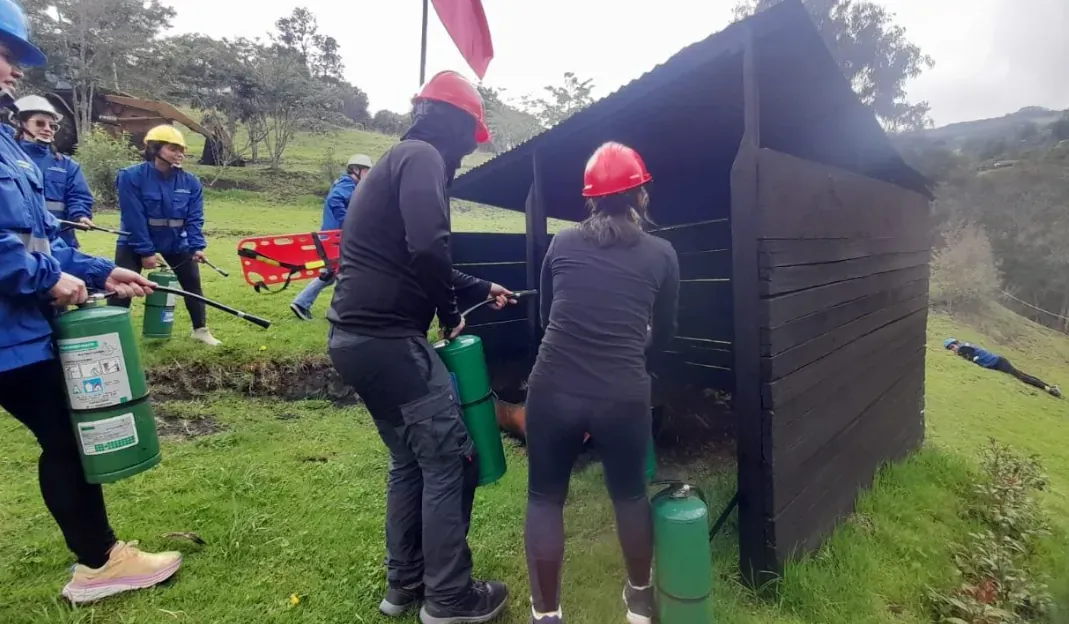
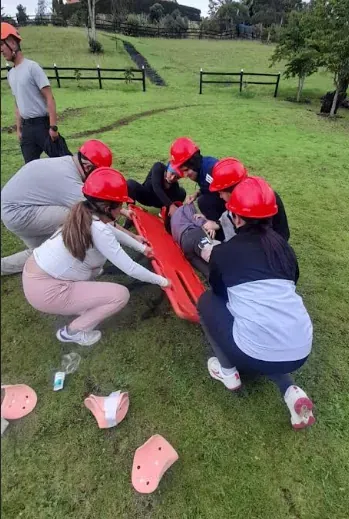
Impacto en Acción: Brigada de Emergencia — Capacitación y PreparaciónVER CASO
Contexto: Fortalecer las competencias de la brigada para garantizar una respuesta oportuna, segura y eficaz ante situaciones de emergencia en el lugar de trabajo.
Subcapítulo 023.2 Diversidad, Equidad e Inclusión
La diversidad no es un indicador que se reporta una vez al año: es una convicción que se vive en cada proceso de selección, en cada decisión de ascenso y en cada revisión salarial. En RapiCredit, el 60,8% de nuestra fuerza laboral son mujeres, el 57% de nuestros órganos de gobierno tienen representación femenina, y la brecha salarial que hemos documentado abiertamente en este informe es el punto de partida de un compromiso explícito de mejora. Reconocer las brechas con honestidad es la condición para cerrarlas con rigor.
La diversidad generacional también es un activo que gestionamos conscientemente: convivimos colaboradores menores de 30 años con alta energía y vocación digital, con talentos senior que aportan perspectiva, contexto y criterio. Esta mezcla generacional, lejos de ser una fuente de tensión, es una fuente de innovación cuando se gestiona con intención.
Volver al inicio ↑Subcapítulo 033.3 Educación Financiera
Creemos que la inclusión financiera verdadera no es solo dar acceso al crédito: es asegurarse de que quienes lo reciben sepan usarlo bien. La educación financiera es la brújula que convierte el crédito en una herramienta de progreso y no en una fuente de vulnerabilidad. El acceso sin comprensión puede generar sobreendeudamiento; el acceso con educación genera autonomía. Por eso, RapiCredit entiende la educación financiera no como responsabilidad social corporativa opcional, sino como parte del núcleo de su propuesta de valor.
Los datos de la encuesta 60Decibels confirman que nuestros clientes utilizan el crédito de manera diversificada y estratégica: necesidades básicas (vivienda, salud, alimentación), capital productivo para negocios, educación y consumo personal. El 37% reporta mejoras en su gestión financiera general tras acceder a RapiCredit, y el 18% ha aumentado sus ahorros. Estos indicadores son la evidencia más elocuente de que el crédito bien otorgado educa: enseña a planear, a comprometerse y a cumplir.
Volver al inicio ↑Subcapítulo 043.4 Inclusión Financiera
La inclusión financiera es el corazón de lo que hacemos. Cada crédito aprobado para un trabajador independiente que el banco rechazó, cada cupo otorgado a una persona sin historial crediticio, cada desembolso que llega a quien lo necesita hoy: eso es RapiCredit. Nuestro modelo de scoring basado en datos alternativos nos permite ver a las personas donde los modelos tradicionales solo ven riesgo.
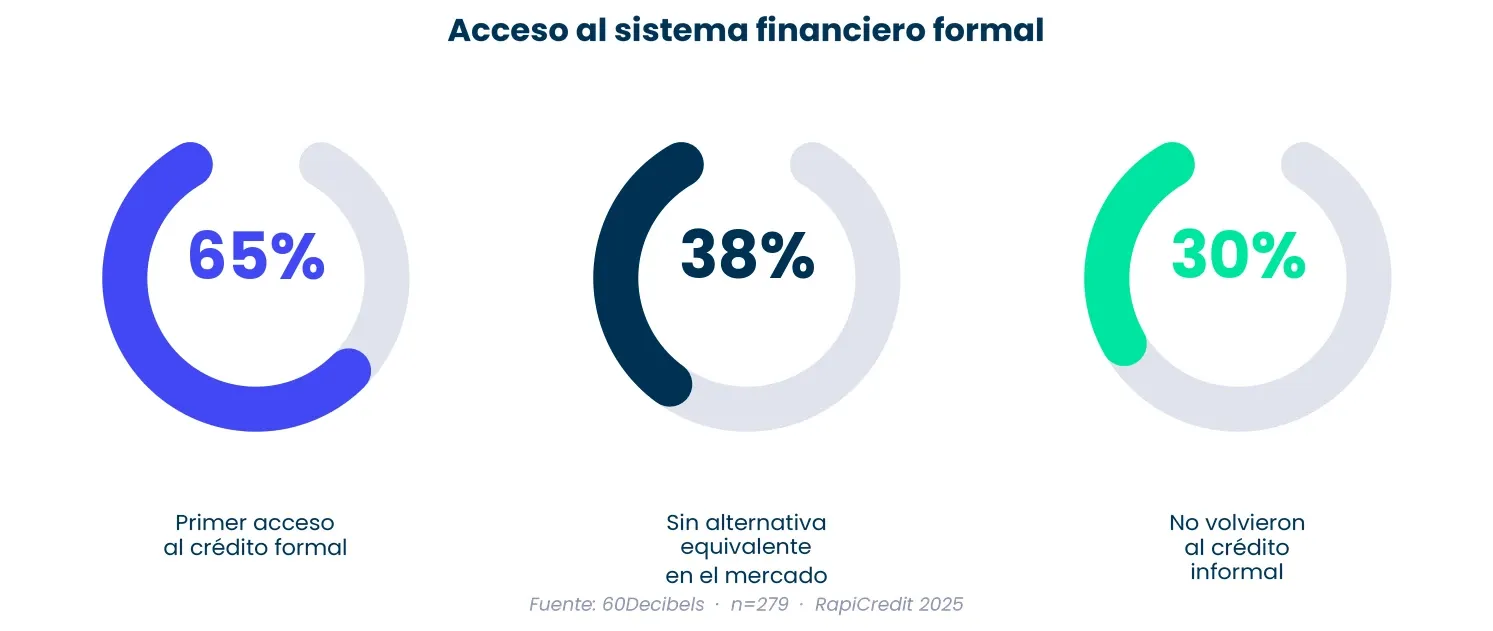
Acceso al Sistema Financiero Formal
Los datos de la encuesta de impacto que realizamos con el acompañamiento de 60Decibels cuentan una historia que va mucho más allá del crédito: RapiCredit es, para la mayoría de quienes nos eligen, la primera vez que el sistema financiero formal les dice que sí. Y ese primer sí tiene consecuencias: quienes acceden a crédito formal con nosotros rompen el ciclo del crédito informal, no porque se los pidamos, sino porque encuentran en la formalidad una alternativa mejor.
Perfil Sociodemográfico de Nuestros Clientes
Nuestros clientes reflejan la Colombia real: el 78,5% pertenece a los grupos SISBEN A, B y C, y el 46,2% tiene ingresos inferiores a 0,5 SMMLV. Servimos a las personas con menor acceso al sistema financiero tradicional, lo que hace de nuestra operación un ejercicio cotidiano de inclusión financiera con propósito.
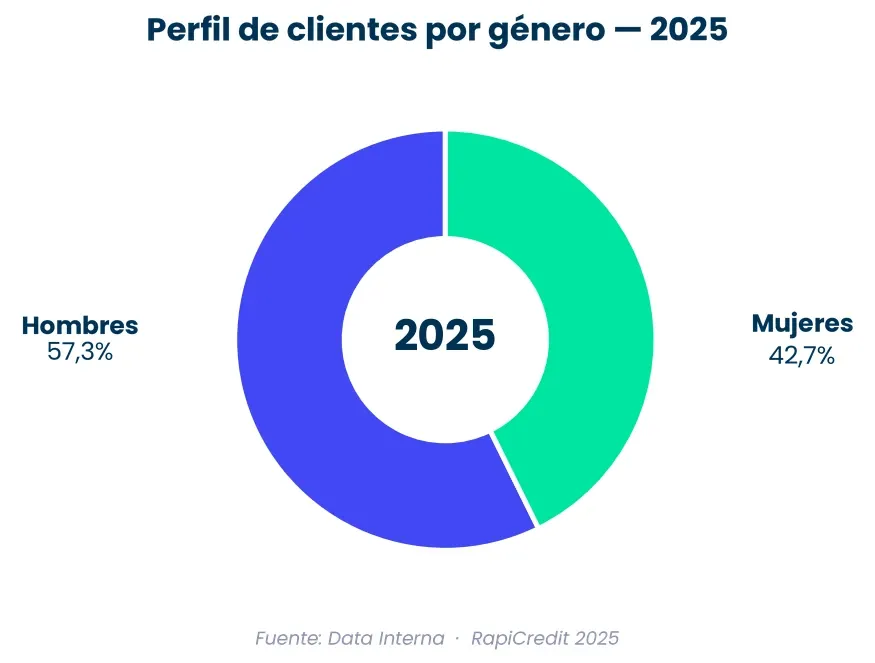
Fig. 21 — Perfil de clientes por género
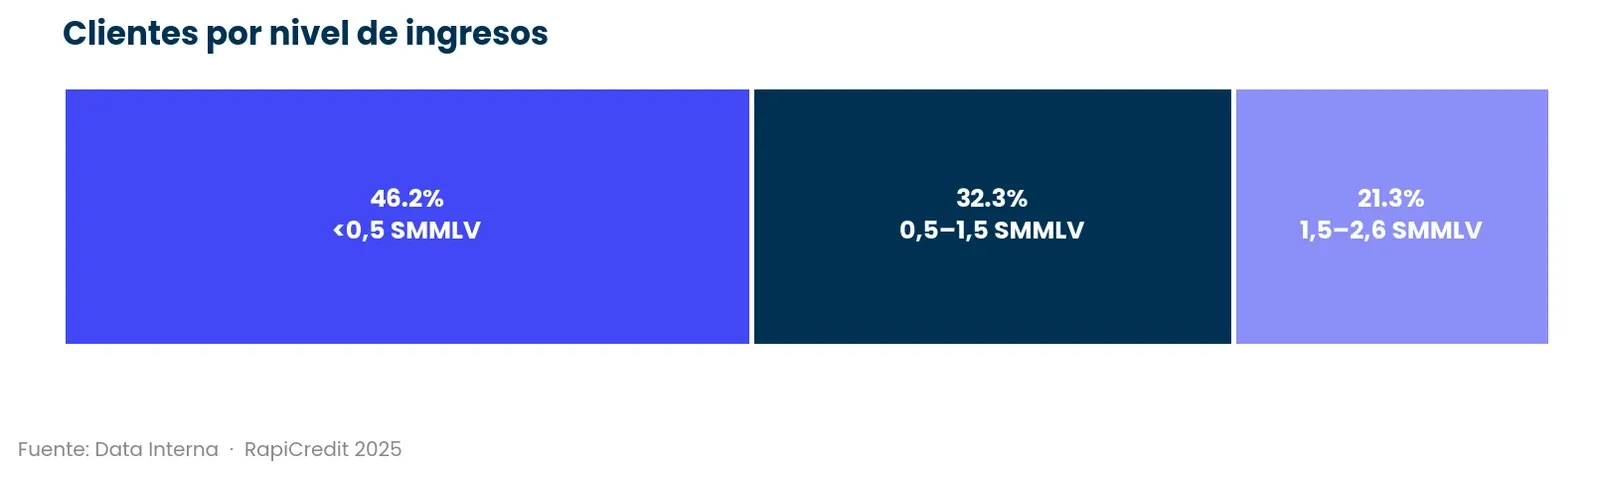
Fig. 22 — Clientes por nivel de ingresos en SMMLV (Fuente: Data Interna)
Uso del Crédito y Destino de los Recursos
El análisis del uso del crédito es revelador: en 2025 (énfasis en crédito productivo), el 38,9% de los recursos se destinó a necesidades básicas y el 23,2% a capital productivo para negocios y emprendimientos.
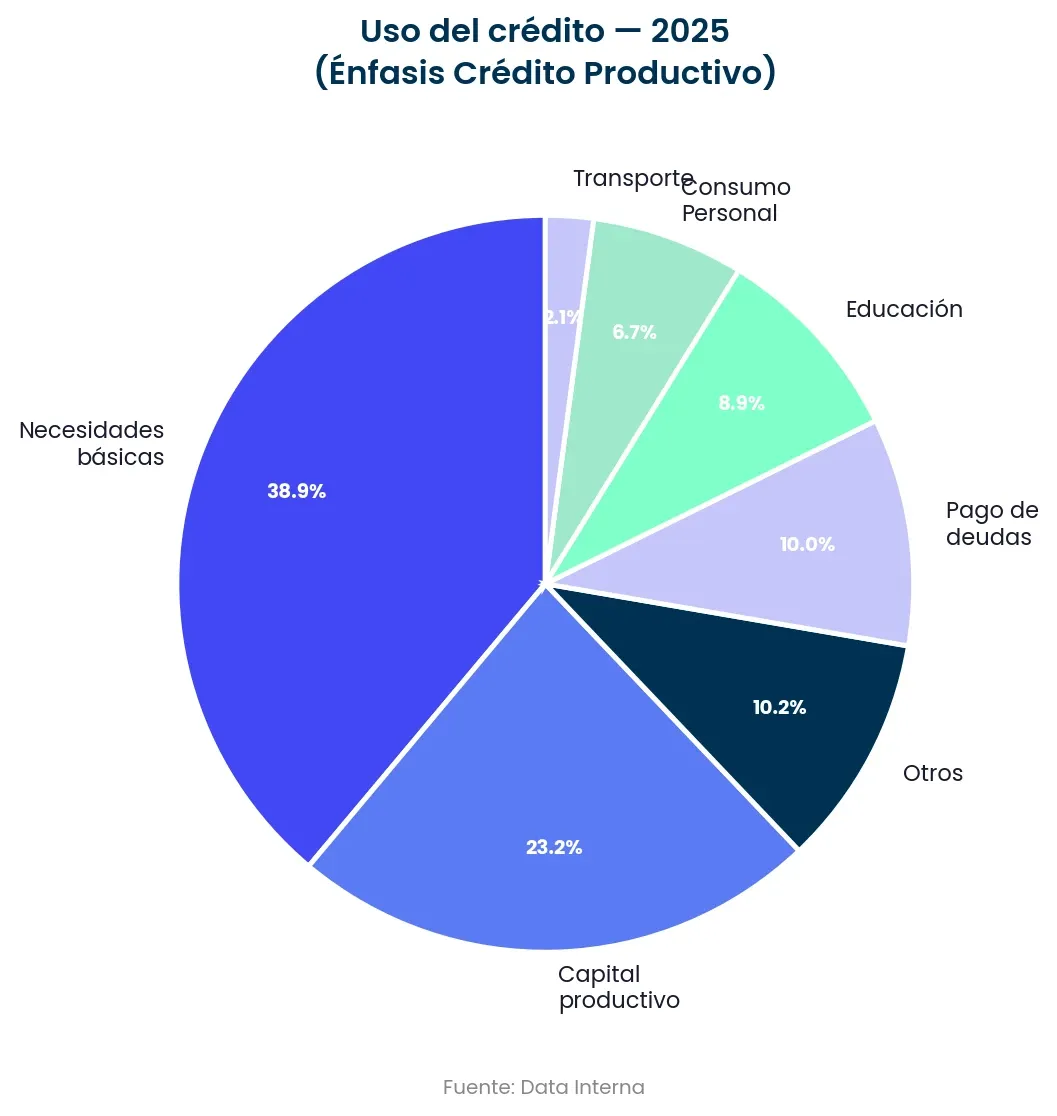
Fig. 24 — Uso del crédito 2025: énfasis crédito productivo (Fuente: Data Interna)
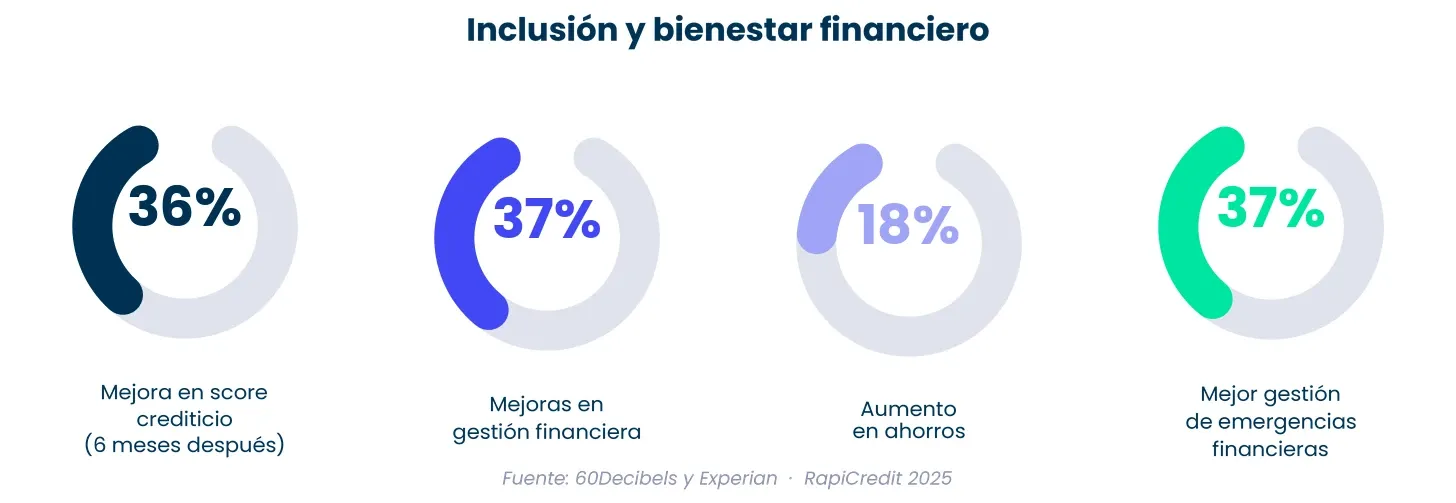
Bienestar Financiero
El impacto de RapiCredit va más allá del momento del desembolso. Seis meses después de recibir un crédito, el 36% de nuestros clientes ha mejorado su score crediticio (Fuente: Experian) —una de las palancas más importantes de movilidad financiera en Colombia—. El 37% reporta mejoras en su gestión financiera personal y en su capacidad de gestionar emergencias; y el 18% ha aumentado sus ahorros. Estos indicadores no miden lo que RapiCredit hace: miden lo que los clientes logran gracias a RapiCredit.
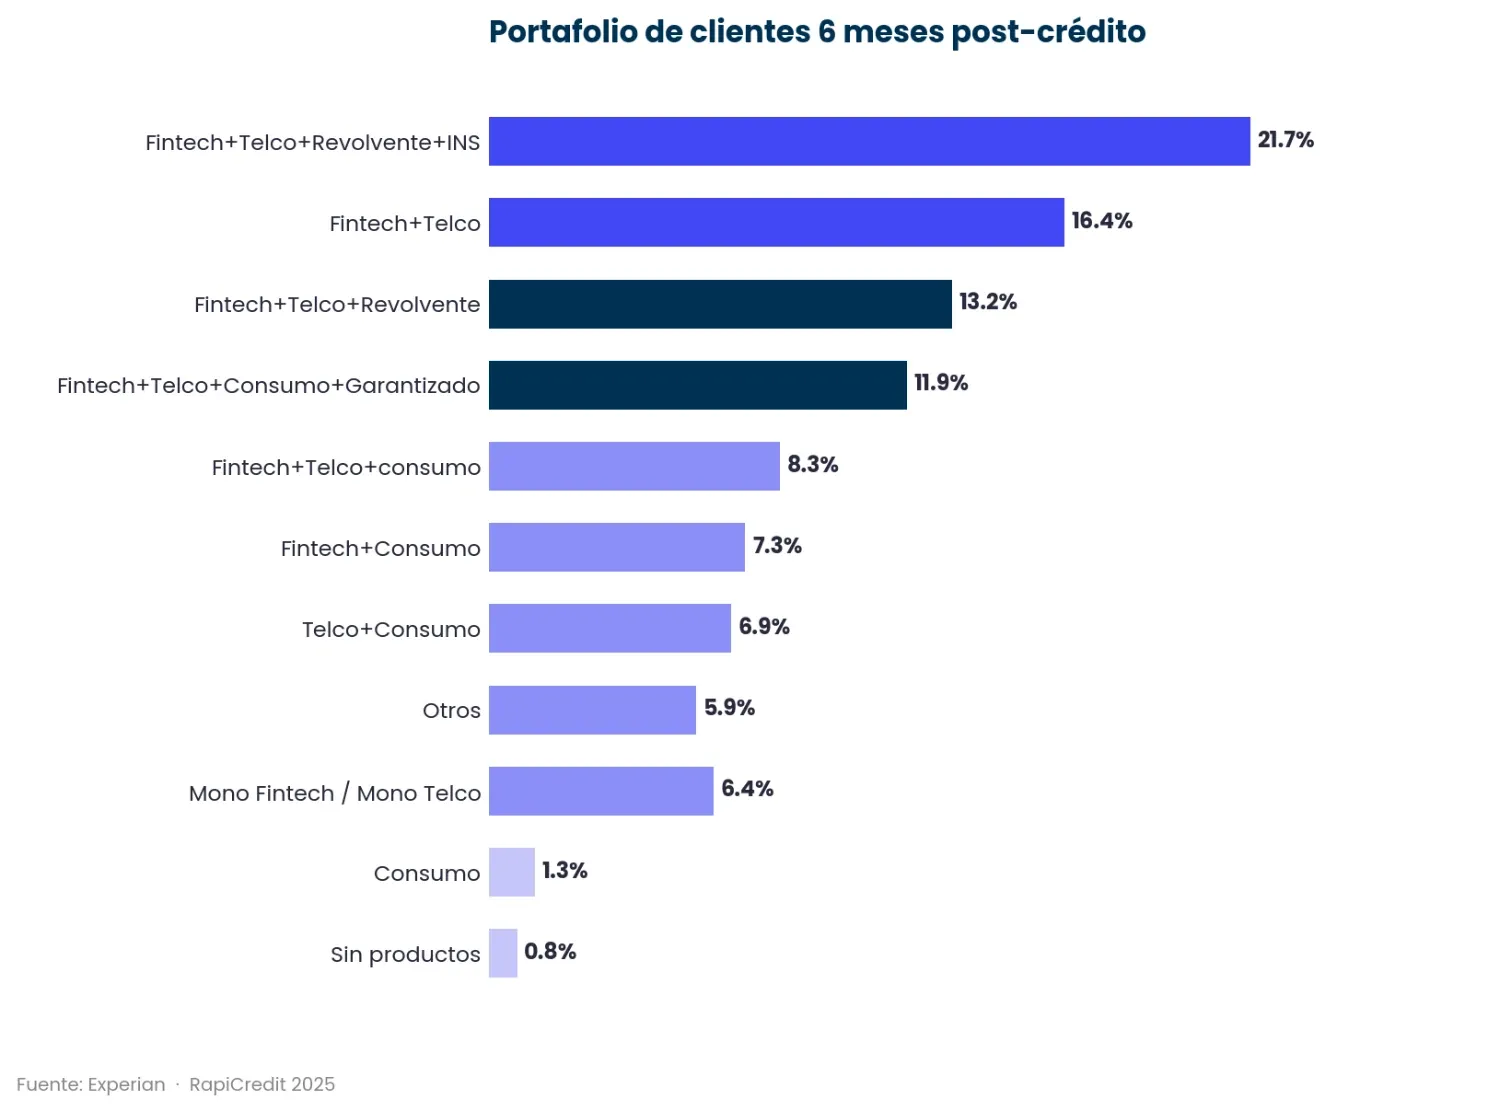
Fig. 27 — Portafolio de productos financieros 6 meses post-crédito (Fuente: Experian)
Volver al inicio ↑Subcapítulo 053.5 Protección del Cliente
La confianza de nuestros clientes es el activo más valioso que tenemos. Protegerla no es solo cumplimiento legal: es nuestra razón de existir. Nuestra operación genera impactos significativos en el entorno de quienes nos eligen. Desde el lado positivo, promovemos la inclusión financiera y el acceso al crédito para personas que tradicionalmente han estado fuera del sistema; a través de la educación financiera, empoderamos a nuestros usuarios para que tomen decisiones informadas sobre sus derechos y deberes.
La responsabilidad de operar en este sector exige anticiparse. Identificamos los riesgos que podrían afectar a nuestros clientes —como el sobreendeudamiento, la falta de claridad en las condiciones del crédito o prácticas de cobranza que no estén a la altura de nuestra política— y construimos mecanismos concretos para que no lleguen a materializarse. No esperamos a que ocurra un problema para actuar: los gestionamos desde el diseño del producto, desde la selección de aliados y desde la forma en que entrenamos a quienes nos representan.
Esta mirada preventiva se extiende a toda nuestra cadena de valor. Los terceros y aliados estratégicos que hacen parte de nuestra operación están sujetos a nuestros estándares de transparencia y respeto al consumidor, porque la protección del cliente no termina en nuestra operación directa: termina en cada punto de contacto que un usuario tiene con RapiCredit, independientemente de quién esté al otro lado.
Marco de Gestión (GRI 3-3a a 3-3d)
Nuestra gestión se rige por la Política de Protección al Consumidor, que establece el compromiso con el cumplimiento estricto del Estatuto del Consumidor y la normatividad aplicable, prohíbe tratos discriminatorios y el uso de cláusulas abusivas, y garantiza transparencia total en costos, tasas de interés y condiciones contractuales.
Para gestionar los impactos potenciales negativos, hemos adoptado tres medidas estructurales. La primera es el Crédito Responsable: evaluamos la capacidad de pago y solvencia de cada solicitante antes de otorgar o incrementar un cupo, asegurándonos de que el crédito sea una herramienta de progreso y no una fuente de estrés. La segunda es el Control de Riesgos: contamos con una matriz de riesgos de compliance específica que nos permite identificar y valorar proactivamente posibles fallas en la protección al usuario. La tercera es la Remediación: disponemos de canales PQRS accesibles y seguros, con un proceso de investigación de causas raíz que nos permite ofrecer soluciones efectivas y oportunas a nuestros clientes.
El desempeño de este sistema se monitorea mediante auditorías internas a intervalos planificados y una Revisión por la Dirección anual, donde la Alta Dirección evalúa la idoneidad y eficacia del sistema. Nuestros indicadores clave incluyen mantener el 100% de las tasas de interés dentro de los límites legales, garantizar transparencia total en la publicidad y lograr el cierre efectivo y oportuno de todas las acciones correctivas derivadas de mecanismos de control. Los avances frente a estas metas se verifican periódicamente a través de la Matriz de Indicadores (DEP-FR-013), cuya lectura nos permite medir la eficacia real del sistema y su capacidad de respuesta ante las necesidades de nuestros consumidores.
La cultura de integridad de RapiCredit se nutre, además, de la experiencia acumulada. Aplicamos la metodología de análisis de causa raíz para cada no conformidad detectada, permitiéndonos incorporar lecciones aprendidas directamente en nuestras políticas y procedimientos operativos. Este ciclo de mejora continua nos permite fortalecer, día a día, la confianza de nuestros grupos de interés.
Evidencia de Impacto en Protección al Cliente (Fuente: 60Decibels)
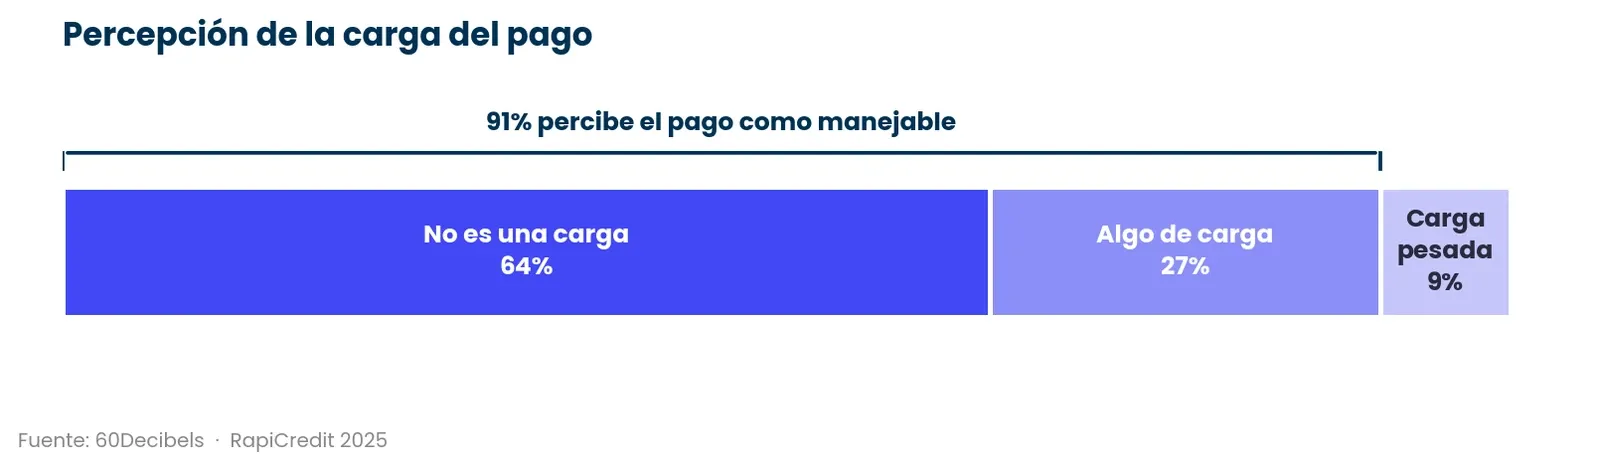
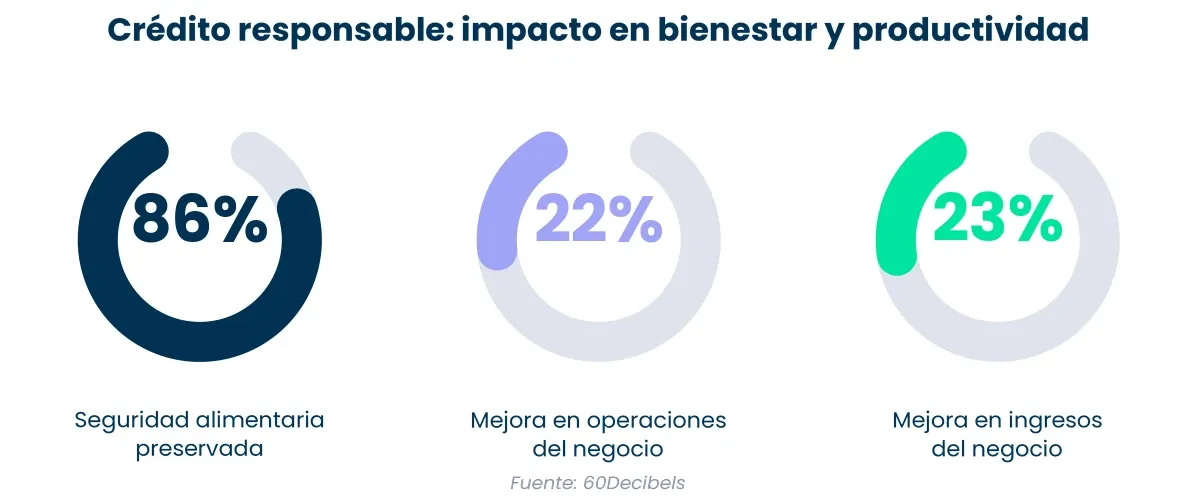
Los números de la encuesta 60Decibels revelan algo que va más allá del cumplimiento regulatorio: RapiCredit presta dinero sin comprometer el bienestar de quienes lo reciben. Que 9 de cada 10 clientes perciban el pago como manejable, y que el 86% haya preservado su seguridad alimentaria durante el período de crédito, es la evidencia más concreta de que nuestro modelo de evaluación funciona —no solo como herramienta de riesgo, sino como mecanismo de protección real.
82%Términos y condiciones claros | 64%Pago no es una carga financiera | 86%Seguridad alimentaria preservada |
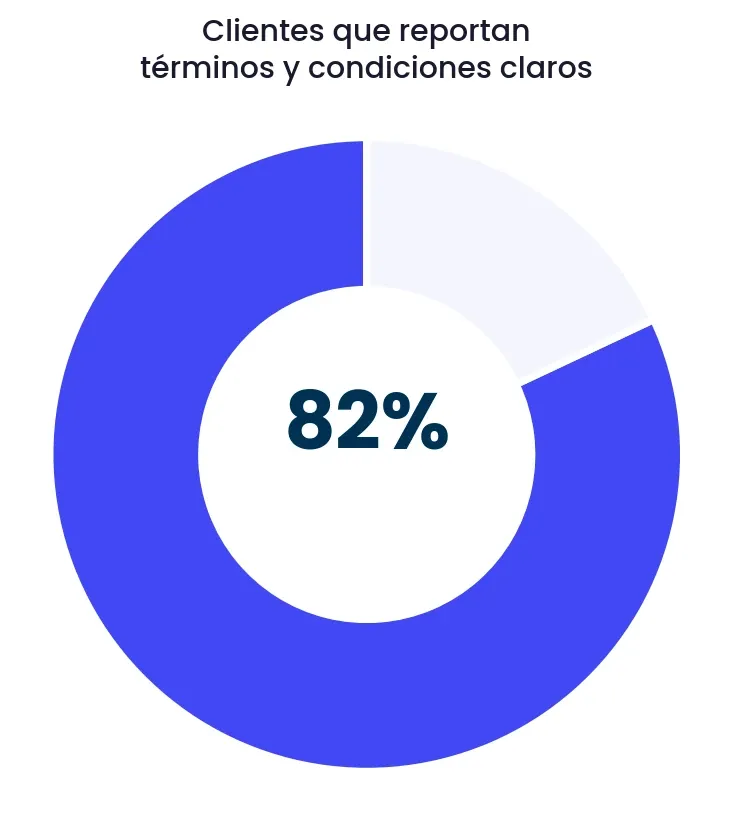
Fig. 28 — Claridad de términos y condiciones (Fuente: 60Decibels)
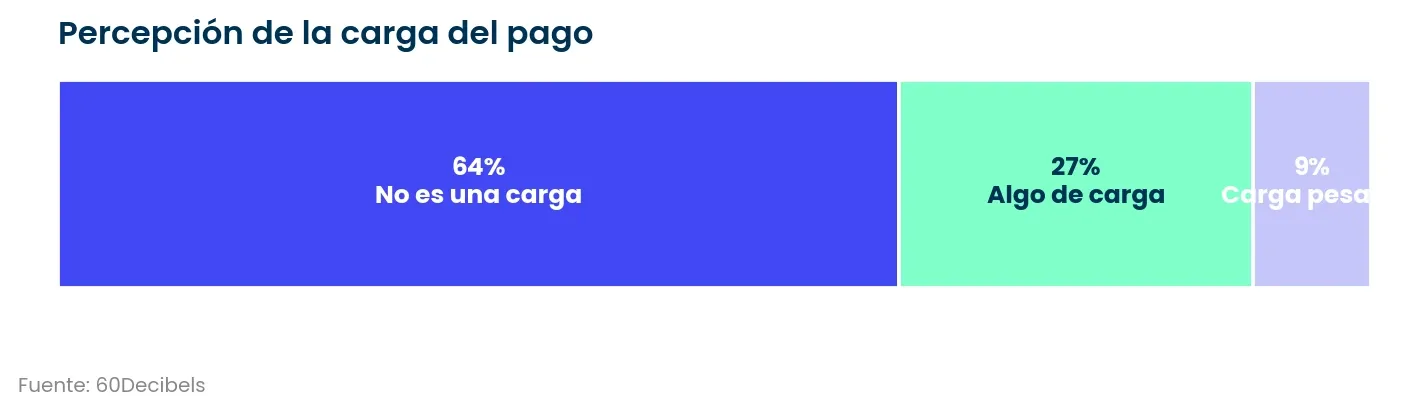
Fig. 29 — Percepción de la carga del pago (Fuente: 60Decibels)
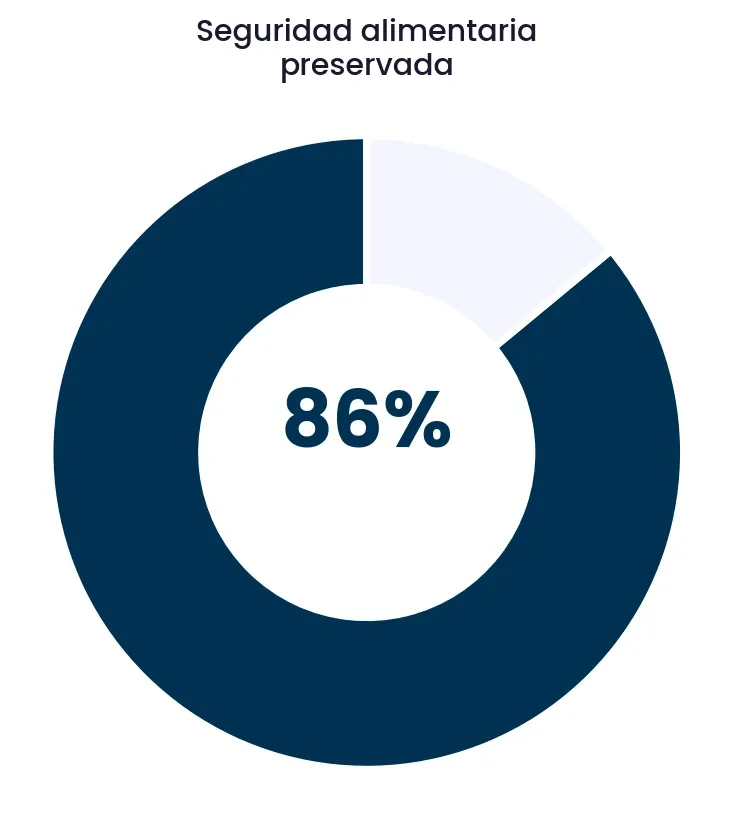
Fig. 30 — Seguridad alimentaria preservada (Fuente: 60Decibels)
Impacto en Acción: Certificación ISO 37301 — Sistema de Gestión de CumplimientoVER CASO
Contexto
Ante un entorno regulatorio cada vez más exigente y la necesidad de elevar los estándares de confianza con nuestros clientes, diseñamos e implementamos un Sistema de Gestión de Cumplimiento que trasciende el cumplimiento legal básico y convierte la protección al consumidor en un proceso estructurado e internacionalmente certificado.
Acción
Diseño e implementación del SGC bajo norma ISO 37301 con foco en protección al consumidor: identificación de riesgos de cumplimiento, actualización de políticas de transparencia informativa, capacitación técnica de equipos de atención al cliente y superación exitosa de la auditoría externa de certificación realizada por CMD.
Impacto
Institucionalización de una cultura de respeto al consumidor en todos los niveles. Mayor estandarización en la resolución de conflictos, mitigación efectiva de riesgos legales y reputacionales, y un sello de confianza que diferencia a RapiCredit en el mercado fintech colombiano.
Subcapítulo 063.6 Resiliencia Financiera
El impacto de RapiCredit no termina en el momento del desembolso ni se mide solo en tasas de repago. Lo que revelan los datos de 60Decibels es algo más profundo: acceder a crédito formal, cumplir un compromiso y lograr el objetivo para el que se pidió el dinero tiene efectos que se extienden mucho más allá de la transacción financiera.
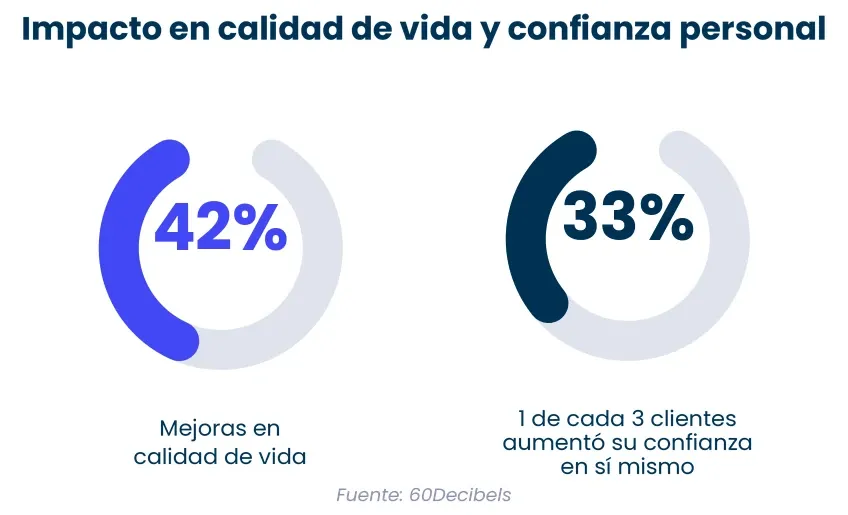
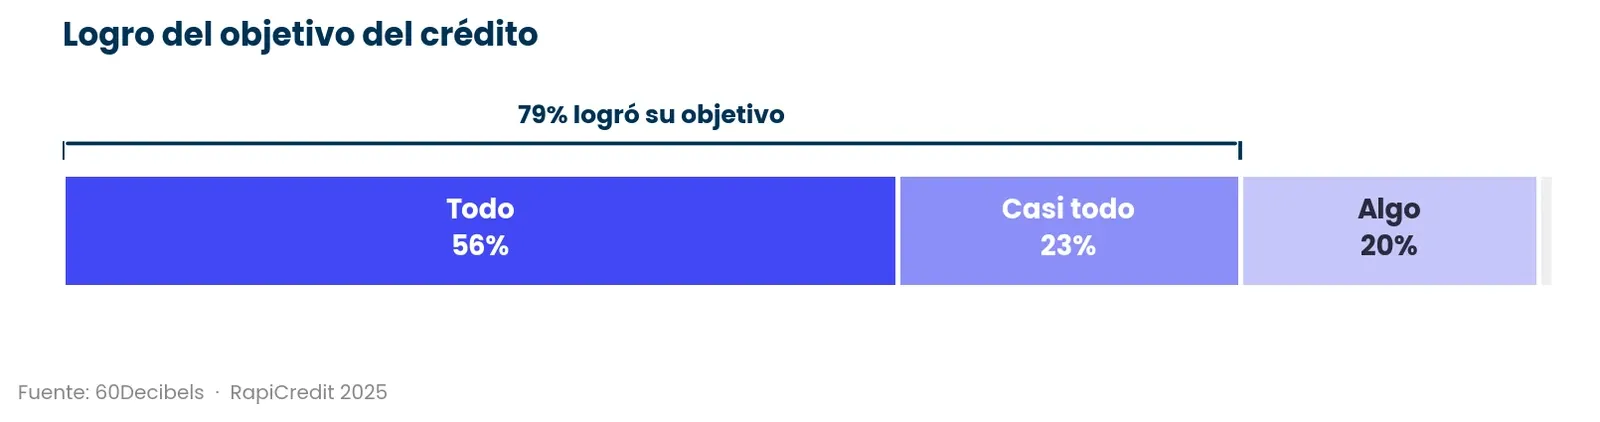
El 79% de nuestros clientes logró el objetivo para el que solicitó el crédito, y 1 de cada 3 reportó un aumento en su confianza en sí mismo como resultado de haberlo conseguido. Cumplir un compromiso financiero —muchas veces el primero con el sistema formal— no es un acto menor: es un hito que redefine la percepción que una persona tiene de sus propias capacidades. Eso es resiliencia financiera: la convicción de que se puede planear, comprometerse y cumplir.
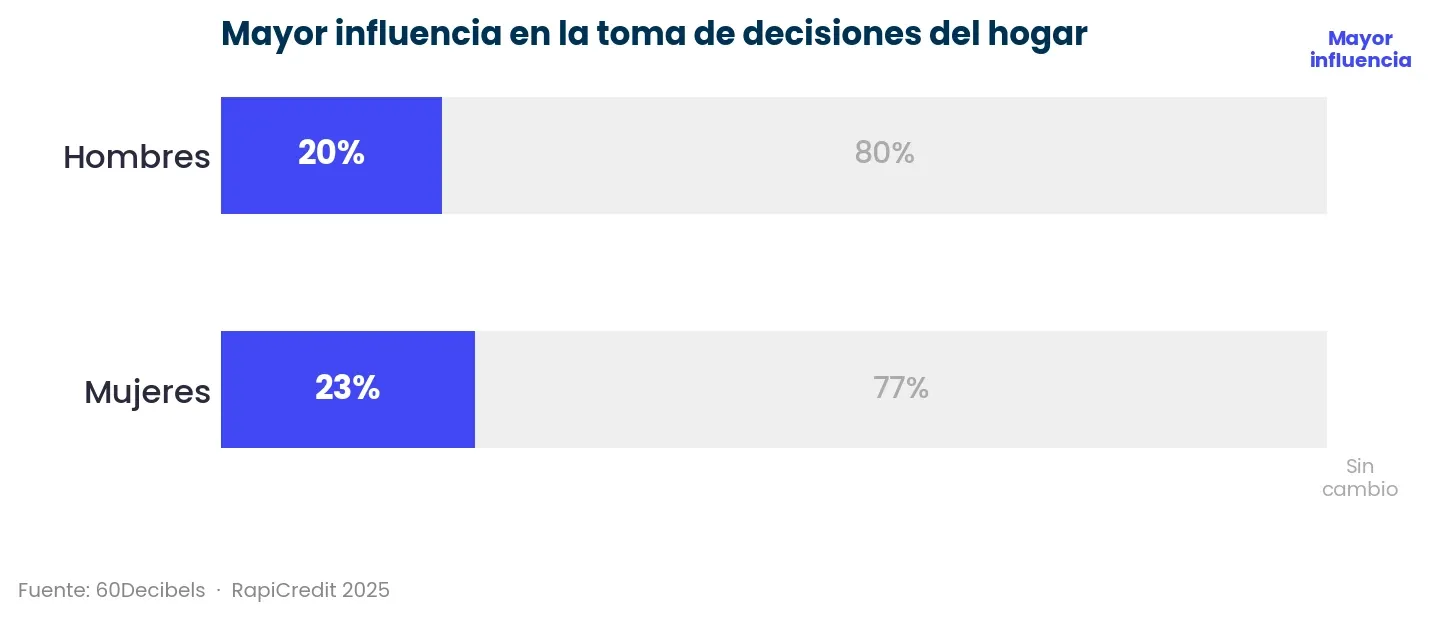
Esta transformación también se expresa en el hogar. Tanto mujeres como hombres reportan mayor influencia en las decisiones económicas familiares tras acceder a crédito con RapiCredit, lo que señala que el impacto no es individual sino colectivo: toca la dinámica de las familias y amplía la agencia de las personas dentro de sus propios núcleos.
Subcapítulo 073.7 Experiencia del Cliente
Escuchar a nuestros clientes no es una formalidad: es el mecanismo que nos hace mejores. En 2025 contamos con canales activos de atención —chat, WhatsApp, teléfono y correo electrónico— gestionados por el área de Gestión de Experiencia y Atención al Cliente, y con medición del NPS transaccional y relacional para entender la percepción de nuestros usuarios en tiempo real.
Cada PQRS que recibimos es información que, bien procesada, se convierte en mejora de proceso y en menor fricción para el siguiente cliente. Las reclamaciones se analizan sistemáticamente para identificar causas raíz, definir planes de acción y prevenir recurrencias. La retroalimentación de los usuarios no llega a un buzón: alimenta directamente el diseño de nuestros procesos de servicio.
Volver al inicio ↑Subcapítulo 083.8 Financiamiento Responsable
El crédito responsable no se mide solo en el momento de la aprobación: se mide en lo que pasa después. La pregunta que RapiCredit se hace no es únicamente si el cliente puede pagar, sino si puede hacerlo sin comprometer su bienestar.
Los datos de 60Decibels validan que nuestro modelo de evaluación está funcionando: 9 de cada 10 clientes percibe el pago de su cuota como manejable dentro de su estructura de gastos, y el 86% preservó su seguridad alimentaria durante el período de crédito activo. Estos no son indicadores de servicio al cliente —son indicadores de que el crédito fue bien otorgado.
Para quienes destinaron el crédito a sus negocios, el impacto trasciende lo individual: mejoras en operaciones e ingresos que fortalecen la capacidad productiva de microempresarios colombianos, con efectos que se extienden a sus familias y comunidades.
Subcapítulo 093.9 Compromiso con la Comunidad
Acciones y proyectos transversales que reflejan nuestro espíritu de servicio y compromiso social.
Ser parte de una comunidad implica responsabilidades que van más allá del negocio. Nuestras acciones sociales son pequeñas en escala pero grandes en significado: demuestran que el propósito de RapiCredit —contigo siempre— no termina en la pantalla de un teléfono. Termina cuando las personas a quienes servimos viven mejor, independientemente de si tienen un crédito activo con nosotros.
Impacto en Acción: Donatón Navideña — 91 niños del TolimaVER CASO
Contexto
Al cierre del año, nuestros colaboradores quisieron llevar alegría a niños de una comunidad vulnerable en el Tolima, convirtiendo la temporada navideña en un acto de solidaridad colectiva que refleja los valores más profundos de RapiCredit.
Acción
Cada colaborador eligió a qué niño quería apadrinar y seleccionó su regalo. Los obsequios fueron recolectados en la oficina y entregados directamente a la comunidad, con la participación voluntaria y entusiasta de todo el equipo.
Impacto
91 niños apadrinados con regalos de navidad. Un momento de alegría genuina para una comunidad que lo necesitaba y un equipo que demostró que el compromiso social no se delega: se vive.
ANEXO IAnexo GRIGlosario de estándares utilizados
Contenido de referencia. Estándares GRI utilizados y contenidos incorporados en la revisión. Esta ficha técnica describe los códigos GRI referenciados en el informe con su nombre oficial y el alcance de cada indicador.
Código GRI | Nombre oficial | Alcance |
|---|---|---|
GRI 2-1 | Detalles de la organización | Nombre legal, naturaleza jurídica, sede y países de operación. |
GRI 2-3 | Periodos de reporte | Período del informe, periodicidad y fecha de publicación. |
GRI 2-6 | Actividades, cadena de valor y relaciones comerciales | Sectores, productos, servicios y relaciones con terceros en la cadena de valor. |
GRI 2-7 | Empleados | Total de empleados, tipo de contrato, género y distribución geográfica. |
GRI 2-12 | Supervisión de debida diligencia | Rol del máximo órgano en la supervisión de impactos sobre economía, ambiente y personas. |
GRI 2-13 | Delegación de responsabilidad ESG | Cómo delega la organización la gestión de impactos a la Alta Dirección. |
GRI 2-14 | Función en informes de sostenibilidad | Revisión y aprobación del informe de sostenibilidad por la Alta Dirección. |
GRI 2-22 | Declaración de la Alta Dirección | Mensaje del CEO sobre la estrategia y compromisos de sostenibilidad. |
GRI 2-23 | Compromisos y políticas de conducta responsable | Políticas de ética, anticorrupción, derechos humanos y cadena de valor. |
GRI 2-24 | Incorporación de compromisos en operaciones | Cómo se integran los compromisos éticos en la operación diaria. |
GRI 2-25 | Mecanismos de reclamación | Canales PQRS, procesos de investigación y seguimiento a reclamaciones. |
GRI 2-27 | Cumplimiento de legislación y normativas | Incumplimientos legales registrados y multas durante el período. |
GRI 2-28 | Afiliación a asociaciones | Membresías en gremios, asociaciones y organizaciones sectoriales. |
GRI 3-3 | Gestión de temas materiales | Para cada tema material: impactos (a), relación con negativos (b), políticas (c), medidas (d), seguimiento (e), metas (f), eficacia (g), lecciones (h). |
GRI 201-1 | Desempeño económico | Valor económico directo generado y distribuido a grupos de interés. |
GRI 205-1/2/3 | Anticorrupción | Evaluación de riesgos, comunicación de políticas e incidentes confirmados. |
GRI 305-1/2/3 | Emisiones de GEI | Alcance 1 (directas), Alcance 2 (energía), Alcance 3 (otras indirectas). |
GRI 401-1/3 | Empleo — Contratación y permiso parental | Nuevas contrataciones, rotación y ejercicio del permiso parental por género. |
GRI 403-1 a 403-10 | Seguridad y Salud en el Trabajo | SG-SST: alcance, peligros, participación, formación, accidentes y enfermedades laborales. |
GRI 404-1/3 | Formación y educación | Horas de formación promedio por género y categoría laboral; evaluaciones de desempeño. |
GRI 405-1/2 | Diversidad e igualdad de oportunidades | Composición de órganos de gobierno y fuerza laboral; ratio salarial de género. |
GRI 418-1 | Privacidad del cliente | Reclamaciones fundamentadas por violaciones de privacidad y brechas de datos. |
Contenidos incorporados en la revisión
Código GRI | Contenido incorporado | Descripción |
|---|---|---|
GRI 3-1 | Proceso de determinación de los temas materiales | Descripción del proceso seguido para determinar los temas materiales. |
GRI 3-2 | Lista de temas materiales | Listado de los temas materiales identificados. |